Vポイントを効率よく貯める基本の貯め方は、毎月の支払いを「対象のコンビニ・飲食店」「それ以外」「クレカ積立」の3つに分けて考えることです。
たとえば月10万円の支払いのうち1万円を対象店でスマホのVisaタッチ決済にし、SBI証券のクレカ積立を月5万円にすると、ゴールド(NL)なら継続特典を含めて年29,800円相当の試算になります。
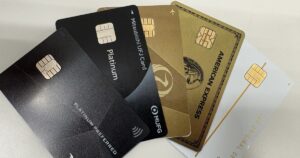
私たち夫婦は楽天経済圏から距離を置き、いまはプラチナプリファードで払って、貯まったVポイントを資産形成の一部として扱っています。ただ、この記事の数字は私たちの家計ではなく、月5万〜30万円の家計を想定したモデルです。
Vポイントの貯め方は「対象店」「それ以外」「積立」に分けて考える
対象のコンビニ・飲食店でスマホのVisaのタッチ決済を使うと7%、それ以外は通常還元率(NLとゴールド(NL)は0.5%、プラチナプリファードは1%)です。7%を支出全体に当てはめると、見込みを大きく見誤ります。
SBI証券のクレカ積立(三井住友カードつみたて投資)は、買い物とは別にポイントが付きます。積立額はカードの年間利用額に数えられないため、年会費や継続特典の条件とは切り離して計算します。
対象読者と条件
月5万〜30万円をカードで払い、クレカ積立も使う20〜30代の共働き世帯などを想定しています。
- 対象店の支払いは月1万円で、総支出の内数
- クレカ積立は月3万・5万・10万円で、生活費とは別
- 12か月同額で、前年も同じ支出(2年目以降の条件)
- 1pt=1円。Vクーポン・入会特典・紹介・家族ポイント・Oliveの上乗せは含めない
- 積立の投資額や運用損益は含めず、付くポイントだけを数える
対象店はスマホのタッチ決済、Vpassのクーポンは先に獲得|Vポイントの貯め方の基本
7%の対象は、セブン‐イレブン、ローソン、マクドナルドなどの対象店で、スマホのVisaのタッチ決済を使った支払いです。
カード現物のタッチ、iD、差し込み、磁気での支払いは7%になりません。セルフレジで「Apple Pay」を選ぶとiD扱いになるため、「クレジットカード」を選んでからかざします。Vpassの明細に「コンビニ・飲食店_スマホのタッチ」と出るかも確かめると安心です。
Vpassアプリの「Vクーポン」を使うと、さらに上乗せできることがあります。買い物の前にクーポンを獲得し、獲得したカードで払うと、後日Vポイントが付く仕組みです。我が家でも、すき家・はま寿司・ガストなどで使えるクーポンを獲得してから払っています。
還元率や対象店はクーポンごとに異なり(公式の案内では最大+10%)、毎月同じものがあるとは限りません。そのため下の試算には入れず、使えた分だけ上乗せされるプラスとして考えています。
クレカ積立込みのVポイントの貯め方を試算|年間いくら貯まる?
まず、買い物分の月間ポイントです。年会費・継続特典・積立は含みません。
| 月の支出 | NL・ゴールド(NL) | プラチナプリファード |
| 5万円 | 900pt | 1,100pt |
| 10万円 | 1,150pt | 1,600pt |
| 15万円 | 1,400pt | 2,100pt |
| 30万円 | 2,150pt | 3,600pt |
計算式は「対象店1万円×7%+その他×通常還元率」です。月10万円のNLなら700pt+450pt=1,150pt、12か月で13,800ptです。
積立のポイントは、カードと前年の年間利用額(積立を除く)で率が決まります。
| カード | 積立の付与率(2年目以降) |
| NL | 前年10万円以上で0.5% |
| ゴールド(NL) | 前年100万円以上で1%、10万円以上で0.75% |
| プラチナプリファード | 毎月1%。年300万円以上で年間積立額の1%(500万円以上は2%)を年1回上乗せ |
比較と選定理由
年会費・継続特典・積立のポイントを合計した年度換算です。前年も同じ支出で、継続特典の付与まで待った値のため、初年度の受取額ではありません。
| 月の支出+積立 | NL | ゴールド(NL) | プラチナプリファード |
| 5万円+3万円 | 12,600円 | 8,000円 | −16,200円 |
| 5万円+5万円 | 13,800円 | 9,800円 | −13,800円 |
| 5万円+10万円 | 16,800円 | 14,300円 | −7,800円 |
| 10万円+3万円 | 15,600円 | 27,400円 | −200円 |
| 10万円+5万円 | 16,800円 | 29,800円 | 2,200円 |
| 10万円+10万円 | 19,800円 | 35,800円 | 8,200円 |
| 15万円+3万円 | 18,600円 | 30,400円 | 5,800円 |
| 15万円+5万円 | 19,800円 | 32,800円 | 8,200円 |
| 15万円+10万円 | 22,800円 | 38,800円 | 14,200円 |
| 30万円+3万円 | 27,600円 | 39,400円 | 47,400円 |
| 30万円+5万円 | 28,800円 | 41,800円 | 52,200円 |
| 30万円+10万円 | 31,800円 | 47,800円 | 64,200円 |
損益分岐点は積立額では動かない
- ゴールド(NL)がNLを上回るのは、年間利用額100万円(月約8.4万円)から。100万円未満は継続特典がなく年会費5,500円もかかるため、積立の率(0.75%)がNLより高くても届きません
- プラチナプリファードがゴールド(NL)を上回るのは、年間利用額300万円(月25万円)から
- どちらの分岐点も、積立を月3万円から10万円に増やしても変わりません。積立は年間利用額に数えられず、年300万円未満ではゴールド(NL)とプラチナプリファードの積立の率が同じ1%だからです
積立額が変えるのは差の大きさです。年300万円以上ではプラチナプリファードに年間積立額の1%が上乗せされ、月10万円の積立なら差が年12,000円広がります。
費用と制約
ゴールド(NL)の初年度年会費は5,500円です。初年度の積立の率は利用額にかかわらず1%ですが、継続特典はまだ入りません。月10万円+積立5万円なら、初年度は13,800pt+6,000pt−5,500円=14,300円で、NLの16,800円を下回ります。
継続特典とプラチナプリファードの積立の上乗せは、集計期間の終了後に付与されます。期間はVpassで確認してください。積立のポイントは利用月の翌々月10日頃の付与で、積立の支払いにVポイントは使えません。
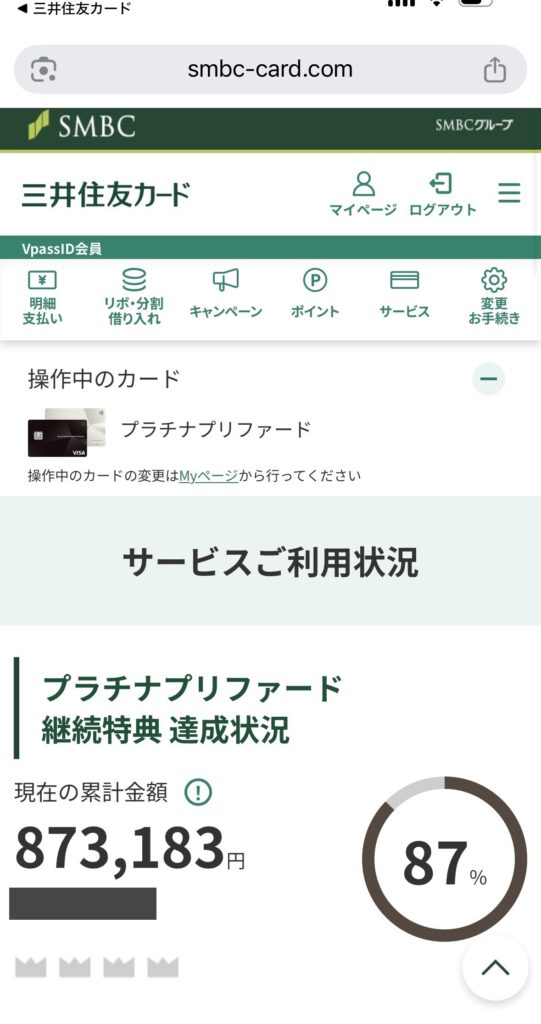
我が家のプラチナプリファードも、Vpassで継続特典の達成状況を見ながら使っています。
ゴールド(NL)とプラチナプリファードは、2026年10月時点でモッピーに発行案件が掲載されています。申し込む前にモッピーを経由すると、カード会社の入会特典とは別にポイントが付きます。獲得ポイントと条件は時期によって変わるため、案件ページで確認してから申し込んでください。
モッピーで三井住友カード ゴールド(NL)の案件を確認する
モッピーでプラチナプリファードの案件を確認する
貯めたVポイントは資産形成へ|Vポイント運用など出口の選び方
私たちは獲得したVポイントを、使うお金ではなく資産形成の一部として扱っています。カード払いの数%がポイントとして自動で残るため、現金を貯めるのが苦手でも、決済額の一部を資産側へ回す仕組みにできます。
| 目的 | 出口 | 単位・レート |
| 生活費を減らす | カード代金への充当 | 1pt=1円 |
| 買い物に使う | VポイントPay | 1pt=1円 |
| 投資信託を買う | SBI証券のVポイント投資 | 1pt=1円 |
| ポイントのまま運用する | Vポイント運用 | 1pt単位 |
| 具体的な旅行がある | ANAマイル | 500pt→250マイル |
Vポイント運用は、Vポイントアプリから全世界株などの株価に連動するコースへポイントを入れるサービスです。証券口座は不要で、引き出せば1pt単位でVポイントに戻せます。追加の手数料は、自動追加なら無料、スポット追加は1%です。
我が家では2026年9月10日にクレカ積立のポイントとして1,000ptが付き、9月17日には保有していたVポイントから5,438ptをVポイント運用へ移しました。
ただし、運用中のポイントは相場で日々増減し、減ることもあります。金融商品を買うのではなく投資の疑似体験のため、投資信託として持ちたいならSBI証券のVポイント投資を選びます。近く使う予定のあるポイントは、充当やVポイントPayに回す方が安全です。
ANAマイルは10,000ptで5,000マイルです。特典航空券には税金や燃油サーチャージが別にかかり、空席がなければ使えません。
Vポイント以外のカードやポイントサイトも含めたANAマイルの貯め方は、ANAマイルの貯め方を4分類で整理した記事で交換率と上限を比べています。
通常のVポイントは貯める・使う・交換するたびに有効期限が1年延びます(期間限定ポイントは除く)。出口の詳しい比較はVポイントの使い道の比較にまとめています。
入会特典は別枠|Vポイントの貯め方を崩さない確認点
入会特典やポイントサイトの特典は1回限りのため、毎年の試算には足しません。ポイントのために支出を増やすと、資産形成としては逆効果です。
条件が変わった場合
- 対象店が7%から5%になると、月1万円で年2,400pt減ります
- ゴールド(NL)で100万円に届かない年は継続特典がなく、翌年の積立の率も0.75%になります。達成済みの年会費無料は続きます
- Oliveは対象店8%や積立の上乗せ(最大0.5%)があり、比較の結果が変わります
- 使う時期が決まったポイントは、相場にかかわらず早めにVポイント運用から外しておくと計画が崩れにくくなります
- 旅行が延期になったら、マイル交換を急がずVポイントのまま持ちます
Vポイントの貯め方でよくある質問
月5万円の支出でもVポイントは貯まりますか?
試算では、NLの買い物分が年10,800pt、積立月5万円を足すと年13,800ptです。年会費0円のNLから始めるのが無理のない選び方です。
クレカ積立はゴールド(NL)の年間100万円に含まれますか?
含まれません。積立額は、ゴールド(NL)の継続特典・年会費無料や、プラチナプリファードの年300万円の判定にも数えられません。
積立のためにプラチナプリファードを選ぶべきですか?
年間利用額300万円未満なら、積立の率は年100万円以上のゴールド(NL)と同じ1%です。試算では月15万円+積立10万円で、ゴールド(NL)38,800円に対して14,200円でした。
Vpassのクーポンは試算に入っていますか?
入っていません。対象店や還元率が時期で変わるため、使えた分だけ試算に上乗せされるプラスとして考えてください。
Vポイント運用で増えたポイントはどう使えますか?
引き出すとVポイントに戻り、買い物や支払いへの充当に使えます。運用中は相場で増減し、減ることもあります。
旅行の予定がなくてもANAマイルへ交換した方がいいですか?
急ぐ必要はありません。通常のVポイントは貯める・使うたびに期限が延びるため、旅程と空席が見えてから交換できます。
まとめ|Vポイントの貯め方は支払い方法・積立・出口で決まる
Vポイントの貯め方は、①対象店はスマホのVisaタッチ決済とVクーポン、②積立を含めて年会費・継続特典を引いた価値でカードを選ぶ、③貯めたポイントは目的に合わせて充当・投資・運用へ、の3段階で整理できます。
この記事のモデルでは、年100万円未満ならNL、年100万〜300万円ならゴールド(NL)、年300万円以上ならプラチナプリファードが有力で、積立額はこの境目を動かしませんでした。ほかのカードとの使い分けは夫婦のクレカ使い分けマップも参考にしてください。
出典と確認日
以下の公式ページで2026-10-08〜2026-10-09に確認しました。条件は変わるため、申し込み前に最新情報をご確認ください。