給与明細を見るたびに、税金と社会保険料の重さを感じてきました。
「どうせ引かれるなら、残ったお金の置き場所くらいは自分で決めたい」——そう思って2020年に投資を始め、いまは投資歴5年目です。
このページでは、私たち夫婦(勤務医 × FP3級)が実際にいくら積み立て、いくら受け取っているのかを公開した記事をまとめています。
含み益が出ている月も、思ったほど伸びなかった月もそのまま載せています。きれいな成功例だけを並べても、これから始める方の参考にはならないと考えているためです。
これから投資を始める人が最初に決めること
投資で最初につまずきやすいのは、銘柄選びよりも「どの口座で、どの制度を使うか」という手前の部分でした。
新NISAをどの証券会社で開くか、夫婦で分けるべきか、iDeCoや選択制DCに入るべきか。ここを決めないまま個別銘柄を調べ始めると、途中で手が止まりやすくなります。
私たち自身が迷った順番どおりに、判断基準を記事にしています。
投資の実績データ(このページで毎月更新します)
数字を出さない投資ブログは信用しにくい、というのが私自身の読者としての実感でした。そこで研修医時代からの積立額、保有銘柄、実際に振り込まれた配当金を、このページに一本化して更新していきます。以前は月ごと・年ごとに別記事にしていましたが、古い数字が別々のURLに散らばると読む側が追えないので、2026年9月からはここに追記する形へ変えました。
配当金の受取実績——2025年は年間約91,000円
2025年(1月〜12月)に受け取った配当金は、日本株62,778円と米国株191.01ドル(約28,500円)で合計約91,000円、月平均で約7,500円でした。最初のころは「配当金入金:481円」の通知を見てランチ1回分もないとがっかりしていましたが、それが積み重なって年9万円になっています。
| 年度 | 日本株 | 米国株 | 合計 |
| 2024年 | 約45,000円 | 約140ドル | 約66,000円 |
| 2025年 | 62,778円 | 191.01ドル | 約91,000円 |
| 増加額 | +約18,000円 | +約51ドル | +約25,000円 |
日本株の配当金 全銘柄(2025年・NISA口座で非課税)
| 銘柄名 | 受取配当金 |
| ミルボン | 14,025円 |
| SBI全世界高配当株式ファンド(年4回) | 5,804円 |
| SBI欧州高配当株式(分配)ファンド(年4回) | 5,490円 |
| 双日 | 4,703円 |
| 日本電信電話(NTT) | 4,648円 |
| 東ソー | 3,600円 |
| 小松製作所 | 3,410円 |
| 日本航空(JAL) | 2,806円 |
| しずおかフィナンシャルグループ | 2,664円 |
| 三菱UFJフィナンシャル・グループ | 2,644円 |
| ENEOSホールディングス | 2,391円 |
| 武田薬品工業 | 2,376円 |
| アステラス製薬 | 2,280円 |
| ウッドワン | 1,914円 |
| TOYO TIRE | 1,870円 |
| 芙蓉総合リース | 1,868円 |
| ヒューリック | 1,558円 |
| ふくおかフィナンシャルグループ | 1,550円 |
| マツダ | 1,515円 |
| ソフトバンク | 1,376円 |
| ゆうちょ銀行 | 1,160円 |
| 三菱総合研究所 | 1,155円 |
| INPEX | 1,000円 |
| 花王 | 765円 |
| テイ・エス テック | 645円 |
| 日清製粉グループ本社 | 540円 |
| キリンホールディングス | 481円 |
| 関西電力 | 360円 |
| 日本株 合計 | 62,778円 |
米国株の配当金 全銘柄(2025年)
| 銘柄コード / 銘柄名 | 受取配当金 |
| SPYD / SPDR Portfolio S&P 500 High Dividend ETF | 54.45ドル |
| VZ / ベライゾン・コミュニケーションズ | 42.36ドル |
| JEPQ / JPMorgan Nasdaq Equity Premium Income ETF | 33.31ドル |
| JEPI / JPMorgan Equity Premium Income ETF | 23.90ドル |
| CVX / シェブロン | 12.32ドル |
| EDV / Vanguard Extended Duration Treasury ETF | 11.54ドル |
| HDV / iShares Core High Dividend ETF | 3.15ドル |
| VG / 超長期米債ETF(現地源泉税還付分) | 0.78ドル |
| 米国株 合計 | 191.01ドル |
高配当日本株ポートフォリオ——評価損益+31.89%・配当利回り4.5%(2025年12月12日時点)
高配当投資を選んだのは、卒業旅行の資金づくりでインデックスを全売却したときに「売る」という行為のメンタルコストを痛感したからです。売らなくてもお金が入ってくる形に切り替えて、2025年12月12日時点の数字は次のとおりでした。
| 項目 | 数値 |
| 評価額 | 1,346,534円 |
| 評価損益 | +325,651円 |
| 評価損益率 | +31.89% |
| 配当利回り | 4.5% |
| 主な保有銘柄 | 評価損益率 |
| 静岡フィナンシャルグループ | +73.32% |
| 三菱UFJフィナンシャル・グループ | +53.00% |
| ゆうちょ銀行 | +43.92% |
| MS&ADインシュアランスグループ | 新規購入(損益確認中) |
金融株が特に好調で全体を引き上げていますが、金融株に偏った構成は金利局面が変わると一斉に下がるリスクがあります。配当利回り4%以上でも、利益を超える配当を出す「蛸足配当」の銘柄は避け、セクター分散を意識して銘柄を足しています。
米国株ポートフォリオ——4年間で円換算+2.49%(2026年2月3日時点)
米国株は正直に言って冴えません。日本株と比べると含み益は小さい一方、配当利回りは高い構成です。AI銘柄の上昇に乗れなかったこと、高配当・ディフェンシブ株の低迷、為替が理由で、カバードコールETF(JEPI・JEPQ)を組み入れて配当を厚くする方針に寄せています。
| 銘柄 | 配当利回り | 円換算利益率 |
| JEPI | 7.98% | -1.55% |
| JEPQ | 11.47% | +11% |
| SPYD | 4.65% | +7.74% |
| HDV | 3.49% | +18.18% |
| QQQI | 13.53% | -1.63% |
| EDV | 4.27% | -14.04% |
| ベライゾン | 6.91% | +11.53% |
| シェブロン | 4.41% | +11.21% |
| ファイザー | 6.69% | +3.74% |
| ドミニオンエナジー | 4.59% | +3.4% |
| バンク・オブ・アメリカ | 2.39% | +19.67% |
| 平均 | 6.28% | +6.98% |
更新履歴
- 2026-09:月次・年次の実績記事をこのページに統合。2025年配当金・高配当日本株(2025-12時点)・米国株(2026-02時点)を掲載
研修医2年間の月次手取りと積立額の記録は、下の記事で公開しています。
投資信託とクレジットカードを組み合わせる
私たちが投資とポイ活を分けて考えていない理由が、クレカ積立です。
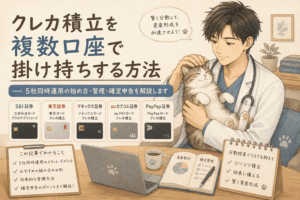
毎月の積立を対応するクレジットカードで決済すると、投資の中身を変えないままポイントが付きます。証券会社を複数使い分けると、この上限をさらに広げられます。
私たち夫婦は複数社での積立を並行しており、そこで得たポイントの多くをJALマイルに変えて旅行の原資にしています。
はじめてお読みになる方へ
当ページで紹介している数字は、すべて私たち夫婦の実際の運用記録です。
ただし、投資の成果は市場環境や購入時期によって大きく変わります。同じ銘柄・同じ制度を使っても、同じ結果になるとは限りません。
当ブログは特定の金融商品の購入を勧めるものではなく、また将来の利回りを保証するものでもありません。制度や手数料の条件は変更されることがありますので、最終的なご判断は必ず公式情報をご確認のうえ、ご自身の責任でお願いいたします。