「ドコモの銀行で最大4.5%還元」という見出しを見て、自分もそうなると思った方は少し待ってください。
その4.5%はdカード PLATINUM・初年度・上限内という3つの条件が揃った場合の数字です。年会費無料のdカード(一般)だと、表面上の合計は2.75%にとどまります。
さらに上限まで計算に入れると、我が家の妻の使い方(街のスマホ決済が月5万円)では実効2.25%になりました。
2026年8月20日に始まったこの仕組みを、一般カードを持つ側の視点で計算します。
結論|dカード(一般)は2.75%。上限を踏まえた実効値は2.25%です
先に数字を出します。dカード(一般)で条件をすべて満たした場合の内訳です。
| 要素 | 上乗せ |
| 基本還元(dカードのスマホ決済) | 1.0% |
| 引落特典(引落口座をドコモの銀行に設定) | 0.25% |
| マネックス証券特典(スイープ設定+積立月3万円以上) | 1.5% |
| 合計 | 2.75% |
ただしマネックス証券特典には月500ポイントの上限があります。1.5%で500ポイントに達するのは月33,333円の決済時点なので、それを超えた分には1.5%が乗りません。
妻の街のスマホ決済は月5万円程度です(生活費は私の家族カードで払っているため、妻個人の決済はこの水準です)。この場合の実額はこうなります。
| 内訳 | ポイント |
| 基本1.0% | 500pt |
| 引落特典0.25% | 125pt |
| マネックス特典1.5%(上限500ptで頭打ち) | 500pt |
| 合計 | 1,125pt |
1,125pt ÷ 50,000円 = 実効2.25%。年間では13,500pt相当です。
なおマネックス証券特典の分は、期間・用途限定のdポイントとして付与されるとされています。使い道が狭いポイントなので、通常なら「失効させないうちに何かに使う」ことを考える必要があります。
ただしこの記事の文脈では、その心配がかなり小さくなります。マネックス証券は期間・用途限定のdポイントでも投資信託を買えるからです。
期間・用途限定ポイントの出口——マネックス証券で投信を買う
マネックス証券の「dポイントで投資」は、通常のdポイントに加えて期間・用途限定のdポイントにも対応しています。投資信託のスポット買付と積立の両方が対象で、100ポイントから、月間50,000ポイントまで利用できます。
そして買い付けた投資信託を売却すれば、受け取りは現金です。
つまり期限付きで使い道の狭いポイントを、期限のない金融資産に置き換えられます。私たちがポイ活で意識しているのは、まさにこの「出口の確保」です。ポイントを貯める設計より、貯まったポイントをどう価値の減らない形に移すかのほうが効いてきます。
もちろん投資信託なので、買い付けてから売却するまでの間に価格は動きます。元本が保証されるわけではないため、この点は理解したうえで使ってください。それでも期限切れで消えるより、値動きのある資産に移して持っておくほうが期待値は高いというのが我が家の判断です。
→ この「dポイントで投資」を使うにはマネックス証券の口座が必要です。わが家も妻名義で保有していて、dカード積立の受け皿もここに置いています。ポイント投資の対象範囲や利用上限は変わることがあるため、申し込む前に公式の案内を確認してください。
表面の2.75%より0.5ポイント低くなりますが、年会費無料のカードで街の決済が2.25%なら十分に高い水準だと考えています。
何が変わったのか——住信SBIネット銀行が「ドコモの銀行」になりました
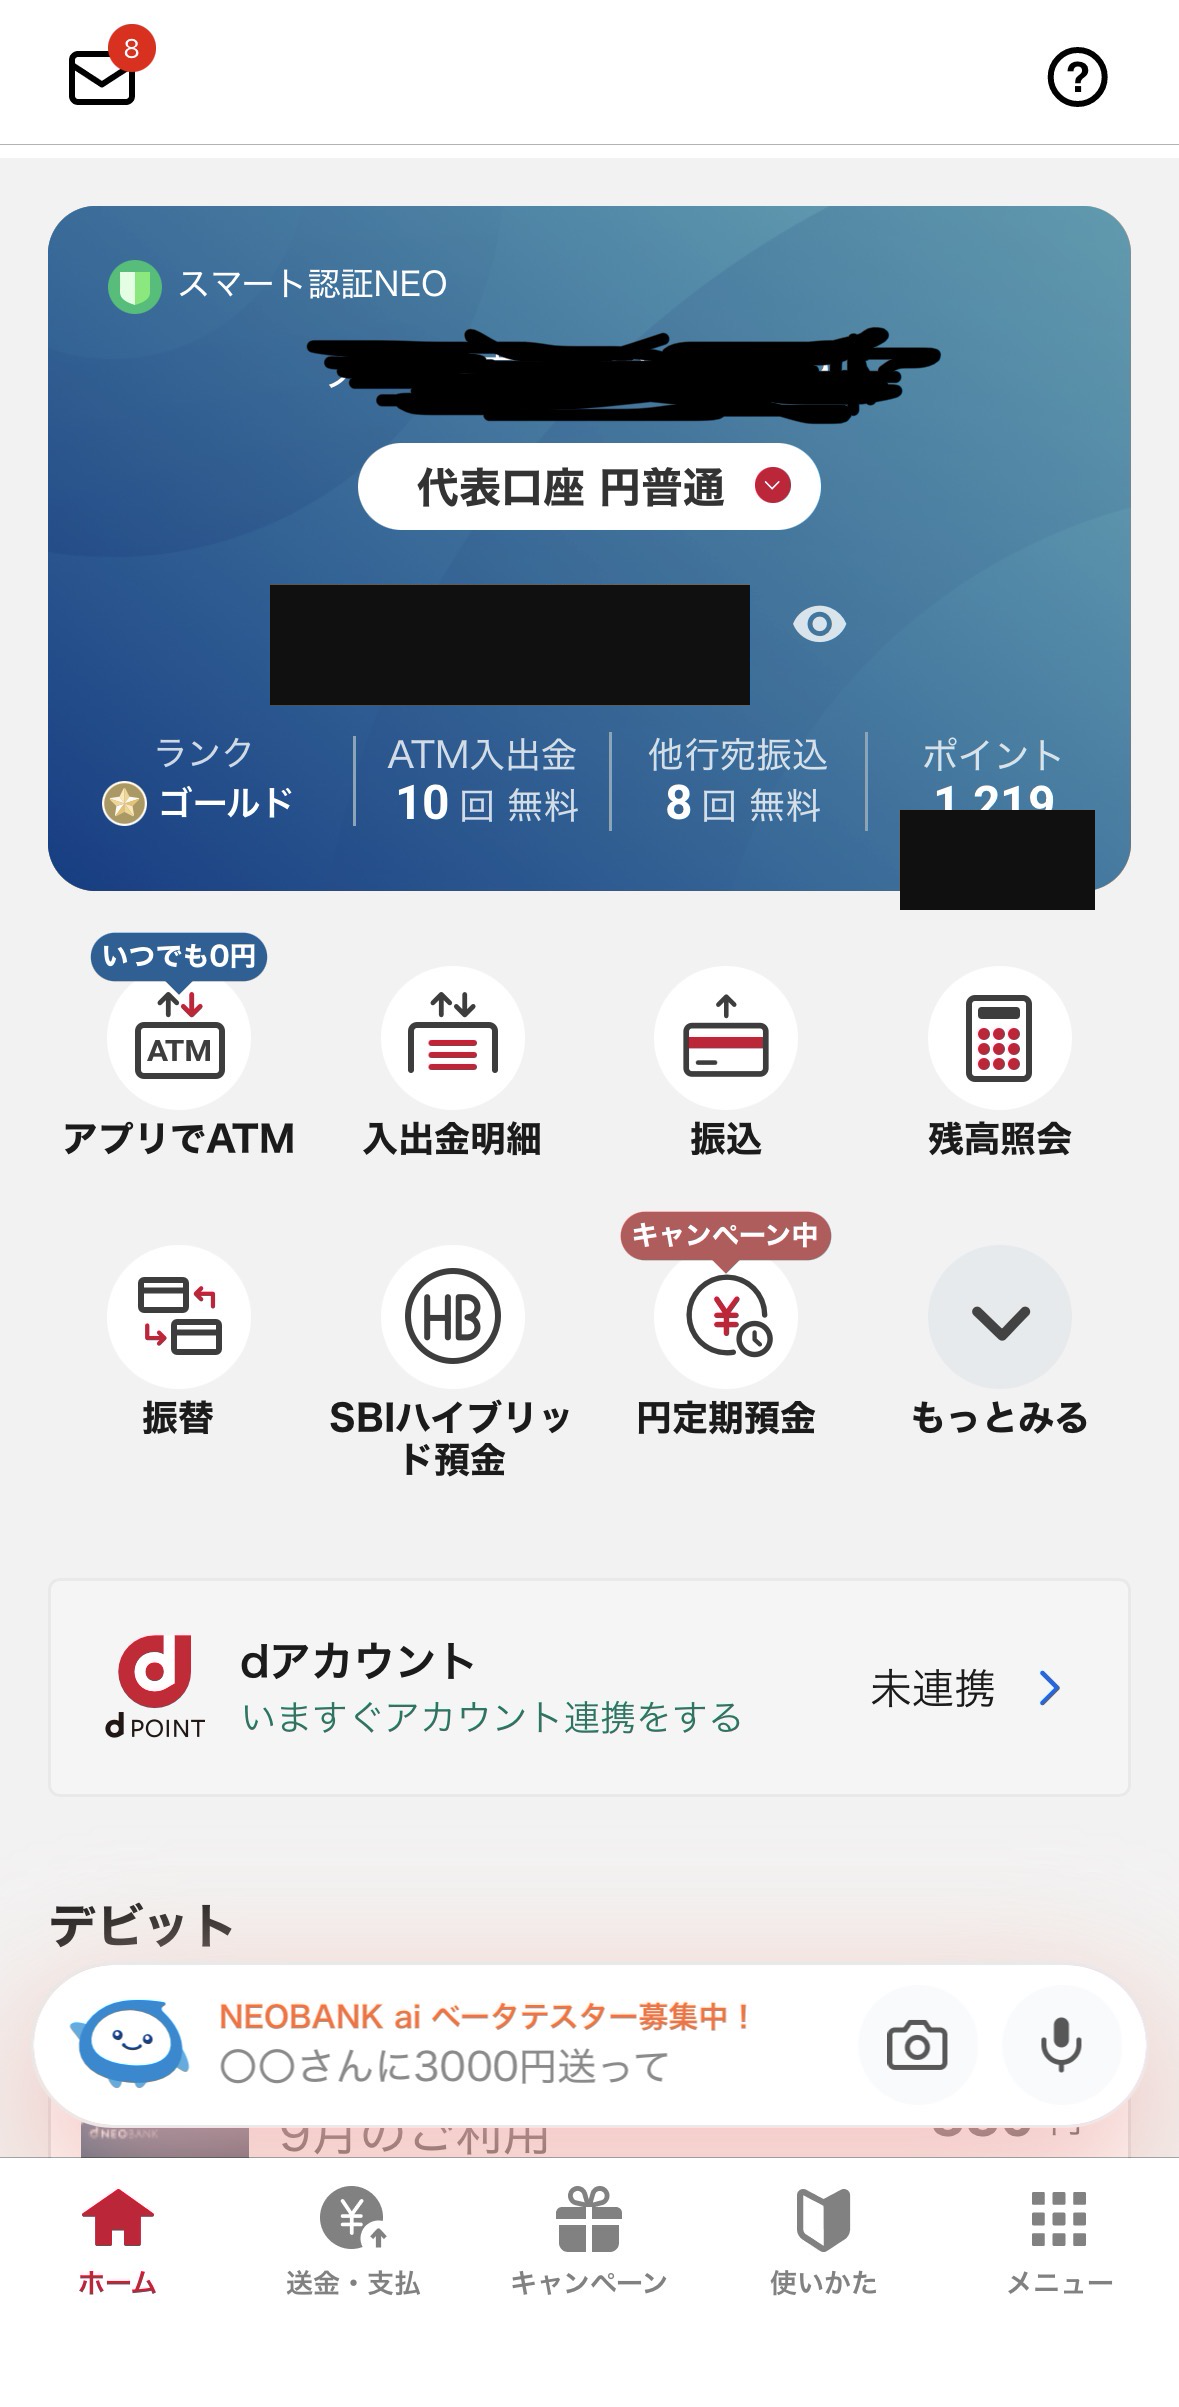
2026年8月3日、住信SBIネット銀行はドコモSMTBネット銀行へ商号変更し、個人向けサービスブランドが「ドコモの銀行」に刷新されました。
dアカウントとの連携は2026年8月20日に、マネックス証券との自動入金(スイープ)は2026年8月28日に開始しました。両社の公式発表で開始日とサービス内容を確認できます。
ここで補足しておきたいのは、多くの人は自分で選んだわけではなくドコモの銀行ユーザーになっているという点です。
我が家もそうでした。妻はもともと楽天銀行をメイン口座にしていましたが、ログインの手間が多いことと無料振込回数の少なさが不満で、住信SBIネット銀行に乗り換えました。その口座が、今回の商号変更でそのままドコモの銀行になったという流れです。
つまり乗り換えを決めた時点では、この特典は存在すらしていませんでした。同じように住信SBIを使っていた方は、気づかないうちに対象者になっています。
→ 我が家が楽天経済圏から距離を置いた経緯は楽天経済圏をやめた理由と移行先に書いています。
上乗せの内訳|カードランクで引落特典が変わります
「最大4.5%」の中身を分解します。
カードランク別の引落特典(初年度)
引落特典の上乗せ幅は、持っているdカードのランクで変わります。
| カード | 引落特典 | 基本+引落+マネックス特典の合計 |
| dカード(一般) | +0.25% | 2.75% |
| dカード GOLD/GOLD U | +1.0% | 3.5% |
| dカード PLATINUM | +2.0% | 4.5% |
競合記事が見出しにしている4.5%は、この表のいちばん下の行です。年会費無料のカードで届く数字ではありません。
13ヶ月目以降は利用額連動に切り替わります
この引落特典は初年度の条件で、13ヶ月目以降は利用額連動型に切り替わるとされています。判定は前々月16日から前月15日までの1ヶ月の決済額で行われ、dカード PLATINUMの場合は月50万円以上の利用で2.0%が維持される形です。
一般カードで初年度に0.25%が付いていても、翌年以降も同じとは限らない点は押さえておいてください。
見落としやすい2つの制約
数字だけを見ると魅力的ですが、実際に効いてくる制約が2つあります。
制約①:対象は「スマホ決済」だけで、カード本体の決済は含まれません。 上乗せの対象になるのは、Apple Pay・Google Pay・おサイフケータイ(iD)に設定したdカードでの決済と、支払い方法をdカードにしたd払いです。プラスチックのカードを店頭で出して支払う決済は対象外とされています。「全部の支払いが2.75%になる」という理解だと、実際の付与額を見て拍子抜けします。
同じ店で同じ金額を払っても、スマホで払うかカードを出すかで還元が変わるということです。ここは習慣の問題なので、対象になる払い方を体に入れておく価値があります。
制約②:上限は合計3,500pt/月です。 銀行引落特典が月3,000pt、マネックス証券特典が月500ptの上限とされています。一般カードの0.25%で3,000ptに到達するには月120万円の決済が必要なので、銀行側の上限は事実上関係ありません。
一方でマネックス特典の500ptは月33,333円の決済で頭打ちになります。ここが一般カード保有者にとって唯一まともに効く上限です。決済額が増えるほど実効還元率がじわじわ下がる構造だと理解しておくとよいです。
我が家の設定計画——妻名義で進める3ステップ
妻のdカードは、引落口座がすでにドコモの銀行になっています。乗り換え済みだったので、この条件は何もせずに満たしていました。
残っている作業は次の3つです。
- dアカウントとドコモの銀行を連携する(2026年8月20日開始)
- マネックス証券にdアカウントを登録し、スイープ設定を入れる(2026年8月28日開始)
- 積立額の条件を確認する
3つ目については、妻はすでにマネックス証券でdカード積立を月5万円行っています。マネックス特典の条件は「dカード積立とd払い残高積立の合計が月3万円以上」なので、追加の入金なしで条件を満たせます。
→ このうちステップ2のスイープ設定は、マネックス証券の口座がないと始められません。まだ持っていない場合は、8月下旬の受付開始までに開設まで済ませておくと、当日の作業が設定だけで終わります。
→ そのdカード積立自体も2026年10月に制度が変わります。詳しくはマネックスカード改悪でクレカ積立はdカード一択へで解説しています。
なおdカードは、私がahamoを使っている流れで持っているものではなく、ポイ活の一環で作った年会費無料の一般カードです。ドコモ料金の還元を狙ってGOLDにする発想はもともとありませんでした。
V NEOBANKデビットとは逆方向の動きです
ここが混乱しやすいところです。
同じドコモSMTBネット銀行のサービスでも、V NEOBANKデビットは2026年11月から還元率が1.25%に下がり、チャージ全般が付与対象外になります。銀行連携が改善する一方で、デビット側は改悪されるという逆方向の動きが同時に起きています。
「ドコモ傘下になったから全部お得になる」と考えると判断を誤ります。サービス単位で見る必要があります。
→ デビット側の改定内容はV NEOBANKデビット改悪の詳細解説にまとめています。
利用を始める前に確認したい設定
連携機能とスイープはすでに開始しています。これから利用する方は、口座ごとに次の3点を確認してください。
① dカードの引落口座を確認する すでにドコモの銀行(旧・住信SBIネット銀行)の口座があるなら、引落口座に設定されているかを確認してください。ここが起点です。
② dアカウントを準備しておく 連携は8月20日から可能になります。dアカウント自体を持っていない場合は、先に作っておくと当日すぐ進められます。
③ 積立の合計額を数えておく マネックス証券特典の条件は「dカード積立とd払い残高積立の合計が月3万円以上」です。すでに積み立てている方は、追加負担なしで条件を満たせる可能性があります。
→ 証券口座をどう使い分けるかは夫婦で新NISAの証券会社はどこがいい?にまとめています。
まとめ|dカード(一般)の実効値は2.25%。出口を決めて初めて取り切れる
✅ 「最大4.5%」はdカード PLATINUM・初年度・上限内が揃った場合の数字です ✅ 年会費無料のdカード(一般)は基本1.0%+引落0.25%+マネックス1.5%で2.75% ✅ マネックス特典は月500pt上限のため、月33,333円を超えると実効還元率が下がります ✅ 我が家の想定(街のスマホ決済 月5万円)では実効2.25%・年間13,500pt相当 ✅ 対象はスマホ決済に限られ、カード本体での決済は対象外です ✅ マネックス特典は期間・用途限定ポイントですが、マネックス証券で投資信託を買えば期限のない資産に移せます ✅ 同じ銀行のV NEOBANKデビットは11月に改悪されます。サービス単位で判断してください
条件や上限は各社の判断で変わります。この記事は2026年8月時点で公表されている情報にもとづくもので、カードランク別の内訳・上限・対象取引の詳細は公式プレスリリースには記載がなく、報道等の情報を含みます。設定前に必ず公式の案内をご確認ください。
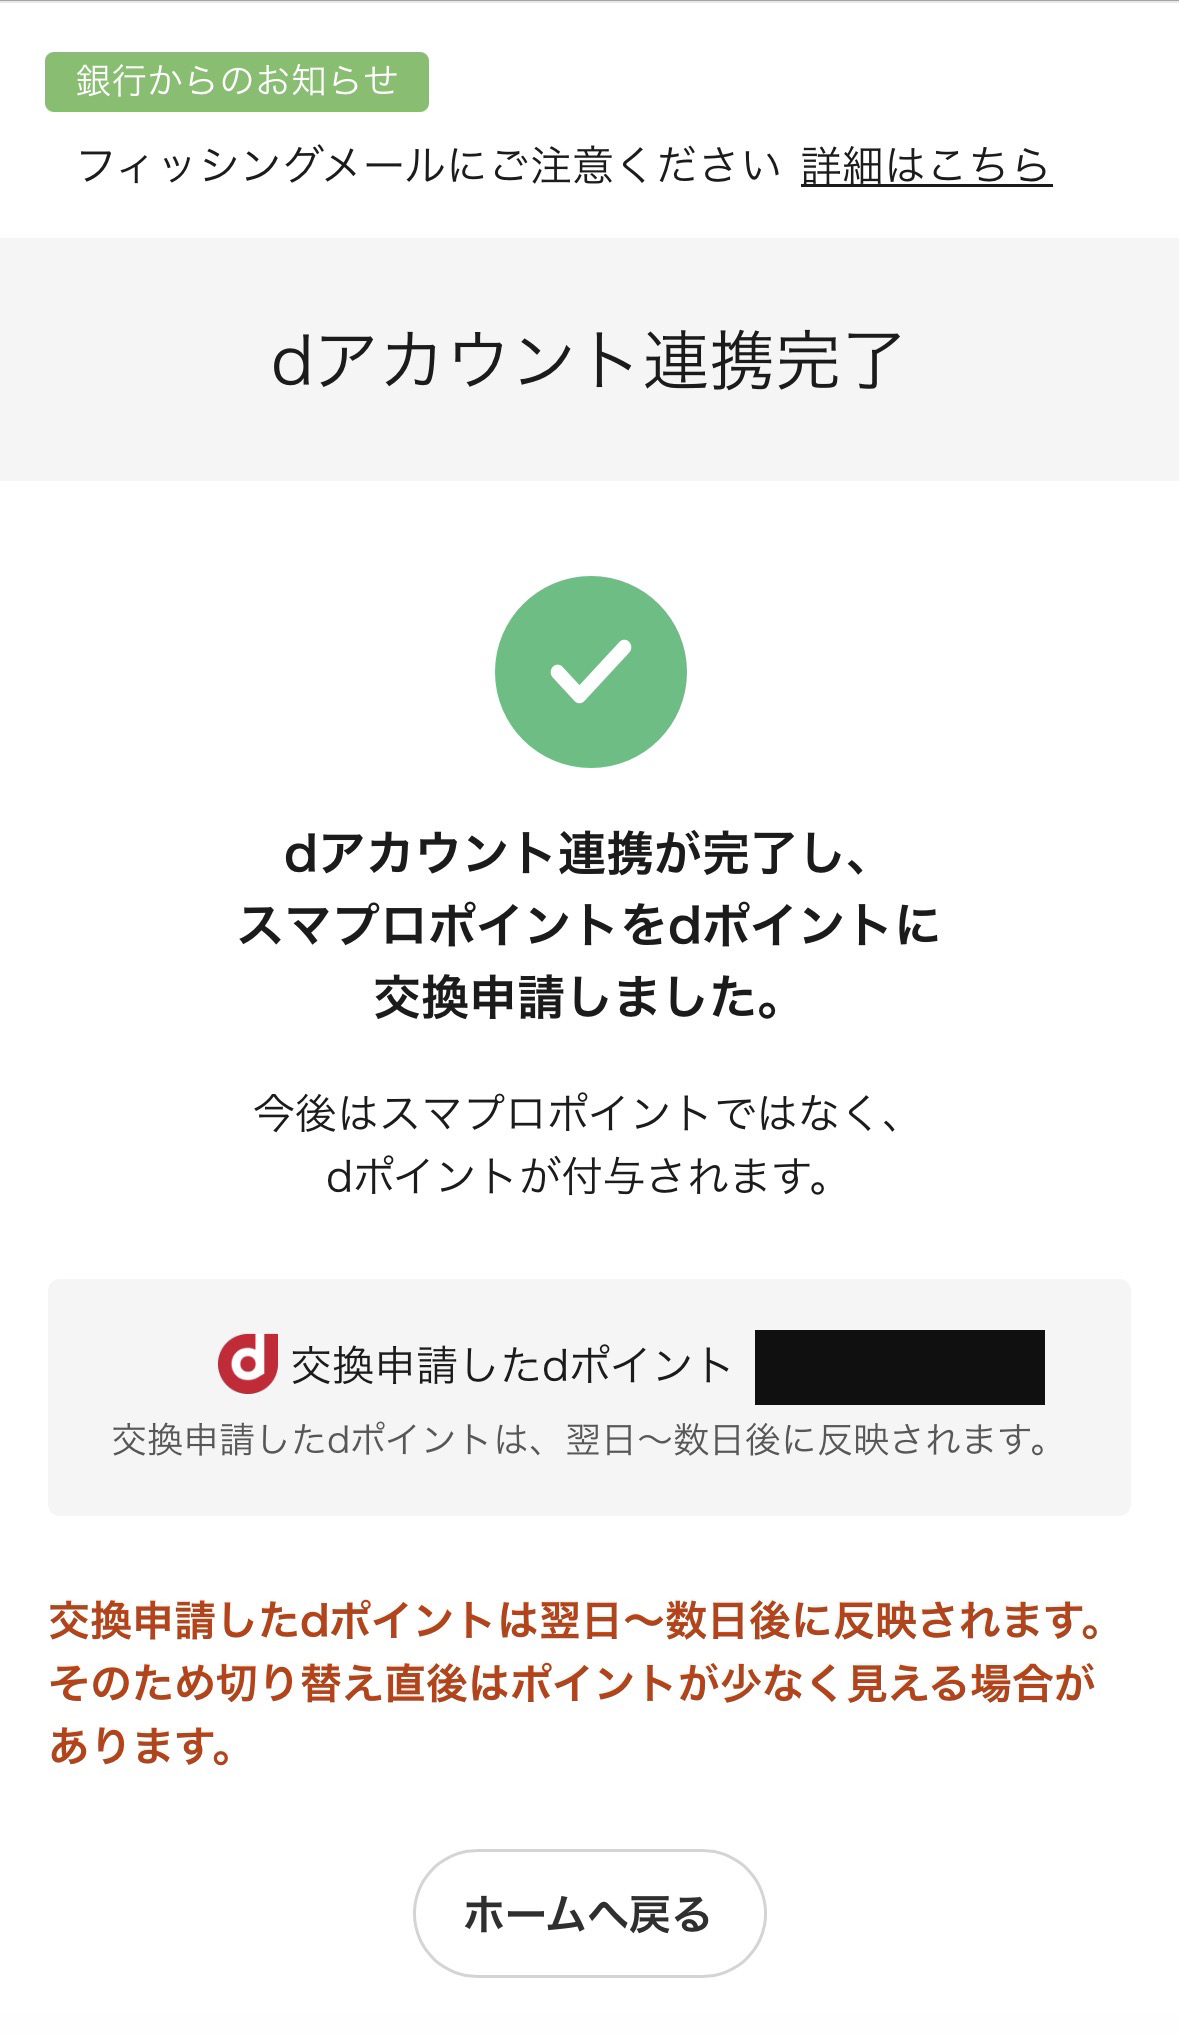
筆者本人の口座では2026年9月27日にdアカウント連携を完了し、ポイント交換を申請しました。掲載画面は本人名義の口座での操作例です。妻名義の口座設定や、特典ポイントの実際の付与額を示すものではありません。
よくある質問
Q1. ドコモの銀行の口座は新しく作り直す必要がありますか?
いいえ。住信SBIネット銀行の口座がそのままドコモSMTBネット銀行の口座になっています。すでに持っている方は、開設し直す必要はありません。
Q2. dカード(一般)でも特典の対象になりますか?
対象になります。ただし引落特典の上乗せは0.25%で、GOLDの1.0%・PLATINUMの2.0%より低い設定です。合計は2.75%になります。
Q3. マネックス証券の特典を受けるには、いくら積み立てる必要がありますか?
dカード積立とd払い残高積立の合計で月3万円以上とされています。すでにクレカ積立をしている方は、追加の入金なしで条件を満たせる場合があります。
Q4. 上乗せの対象になるのはどんな支払いですか?
Apple Pay・Google Pay・おサイフケータイ(iD)に設定したdカードでの決済と、支払い方法をdカードにしたd払いが対象とされています。プラスチックのカードを店頭で出して支払う決済は対象外です。
Q5. 上限に達するのはどれくらいの決済額ですか?
マネックス証券特典(月500pt)は1.5%で計算すると月33,333円で頭打ちになります。銀行引落特典(月3,000pt)は一般カードの0.25%だと月120万円が必要なので、実質的には関係ありません。
Q6. 期間・用途限定のdポイントはどう使えばいいですか?
マネックス証券の「dポイントで投資」は期間・用途限定ポイントにも対応しており、投資信託のスポット買付・積立に使えます(100ポイントから、月間50,000ポイントまで)。売却時は現金で受け取れるため、期限付きのポイントを期限のない資産に移せます。ただし投資信託なので価格変動のリスクはあります。
Q7. 13ヶ月目以降も同じ還元率が続きますか?
引落特典は13ヶ月目以降、利用額連動型に切り替わるとされています。初年度と同じ上乗せが続くとは限らないため、更新時期に条件を確認することをおすすめします。
免責事項: 本記事の還元率・条件・実施時期は2026年8月時点で公表されている情報にもとづくものです。各サービスの内容は変更される場合があります。本記事は特定の金融商品の購入を推奨するものではなく、投資助言を目的とするものでもありません。投資はご自身の判断と責任のもとで行ってください。
関連記事