「同棲中はクレジットカードを一本化できない」——半分は正しくて、半分は違います。
家族カードは確かに作れません。ですが私たちが入籍する前、同棲していた時期に一番困っていたのは「カードを共有できないこと」そのものではなく、パートナー側の決済が月7万円ほど、自分の高還元カードの外へ逃げ続けていたことでした。
同棲中のクレジットカード一本化を諦めていた私たちが行き着いたのが、ワンバンク(旧B/43)のペアカードです。婚姻関係がなくても二人で1つの残高を共有でき、そこへメインカードからチャージすれば、パートナーの支払いも間接的に自分のカード決済として通る——という考え方です。
この記事では、ペアカードの発行・チャージ手順と、三井住友カードの公式表記を確認した結果を書きます。さらに、プラチナプリファードからの10,000円のチャージが、カード側の明細で「ポイント対象利用」と表示された証拠を追記しました。ポイント対象の確認と年間利用額への算入は、分けて整理しています。
※ペアカードの導入記録は2026年9月時点のものです。2026年10月3日、カード側明細の「ポイント対象利用」の表示を追記しました。還元率・付与条件は変更される可能性があるため、実行前に必ず公式条件をご確認ください。
同棲中は家族カードが作れない——月7万円の決済が還元されずに逃げていた
クレジットカードの家族カードは、多くの場合「本会員の配偶者・親・18歳以上の子(高校生を除く)」が対象です。同棲中のカップルは原則としてここに入りません。
一部に内縁関係や同性パートナーを対象に含めるカード会社もありますが、少なくとも私がメインで使っている三井住友カード プラチナプリファードでは、入籍前のパートナーに家族カードを渡すことはできませんでした。
ここで問題になるのが、プラチナプリファードのような「年間利用額で条件が動くカード」を持っている場合です。
| 仕組み | 内容 |
| 通常還元 | 100円(税込)につき1ポイント=1% |
| 年間利用額特典 | 100万円のご利用ごとに10,000ポイント(最大40,000ポイント) |
| 年会費 | 33,000円(税込) |
年間利用額特典は「使えば使うほど」ではなく「100万円の区切りを超えたかどうか」で決まります。つまり年間利用額が95万円で止まるのと、105万円まで届くのとでは、同じ1%還元に加えて10,000ポイントの差が出ます。
そして我が家の家計では、パートナー側が自分のカードで払っている支出が月7万円ほど、年間にすると84万円ほどありました。世帯としては同じ財布から出ているお金なのに、その84万円は私のカードの年間利用額に1円も乗りません。
年会費33,000円のカードで100万円の区切りを狙っている身としては、この84万円は決して小さくない金額でした。
> ゴールドNLで100万円に届かないと判断してプラチナプリファードへ乗り換えた経緯は、ゴールドNL 2年目で100万円未達と判断——プラチナプリファードに乗り換えた全理由にまとめています。
ワンバンクのペアカードは、婚姻関係なしで「二人の共有財布」を作れる
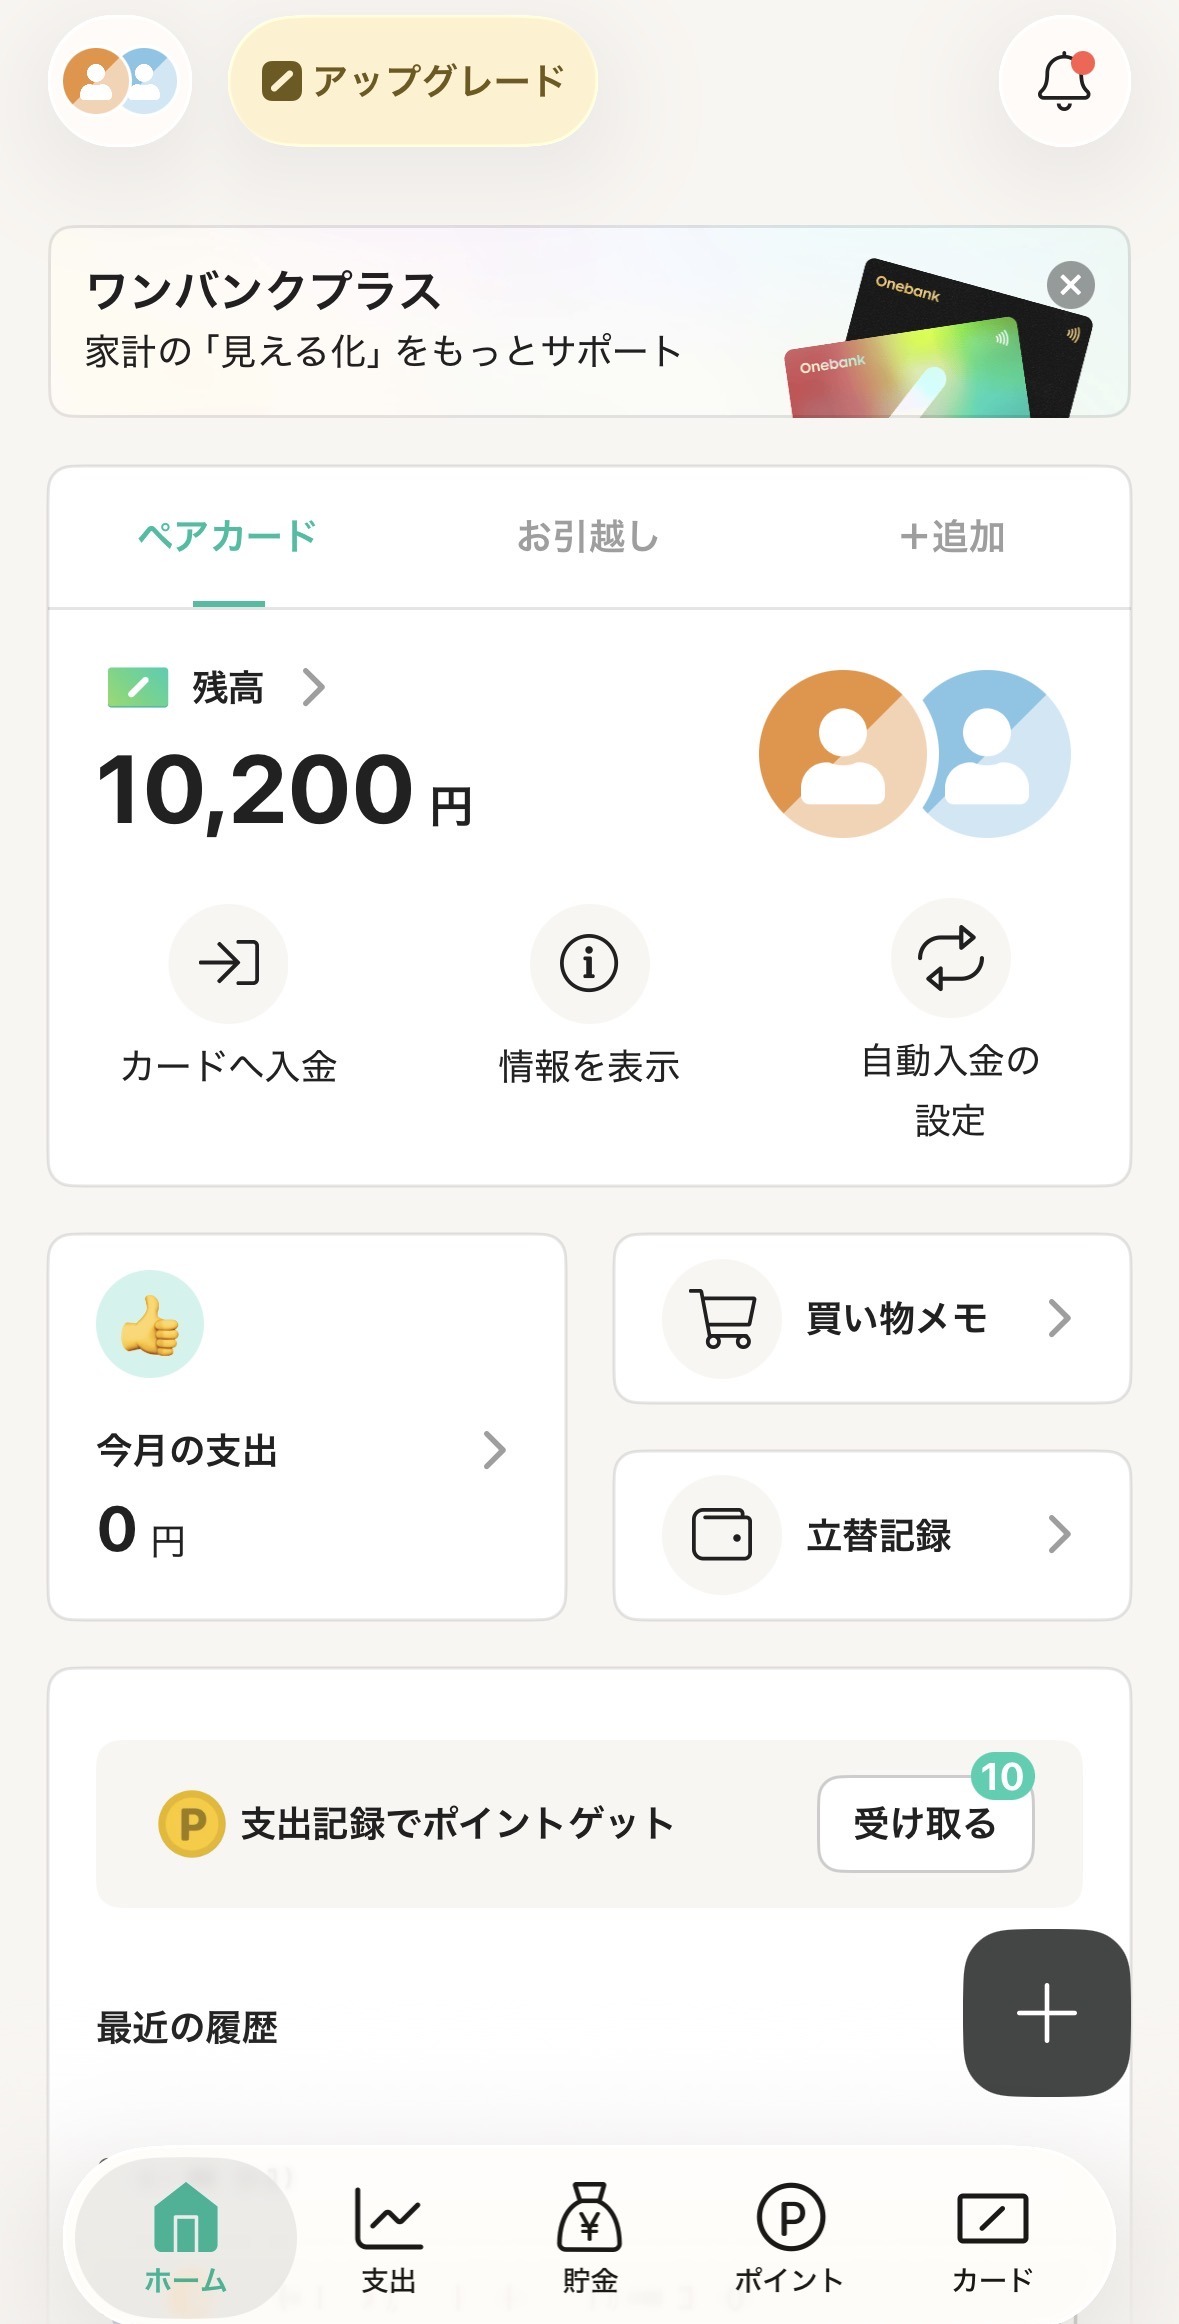
!2026-09-08 ワンバンクアプリのペアカード画面。二人で共有している残高10,200円と、今月の支出0円が表示されている
ワンバンク(旧B/43)は、株式会社スマートバンクが提供する家計管理アプリとチャージ式のVisaプリペイドカードがセットになったサービスです。
このうち「ペアカード」は、二人で1つの残高を共有するカード。公式サイトでは未婚・既婚どちらでも利用でき、婚姻関係は不要と明記されています。プリペイドカードなので与信審査もありません。
私が重宝しているのは、次の3点です。
- 共有残高から二人とも払える:どちらが使っても同じ残高から引かれる
- 相手の決済がリアルタイムで通知される:何にいくら使ったかを後から聞き出す必要がない
- 入金方法が豊富:クレジット/デビットカード、セブン銀行ATM、コンビニ、Pay-easy、Apple Payなど
そして本題であるクレジットカード入金です。アプリの入金方法一覧を見ると、対応ブランドはVisa・Mastercard・JCB・アメックスの4つ。3Dセキュア(本人認証サービス)に対応したカードが使えます。
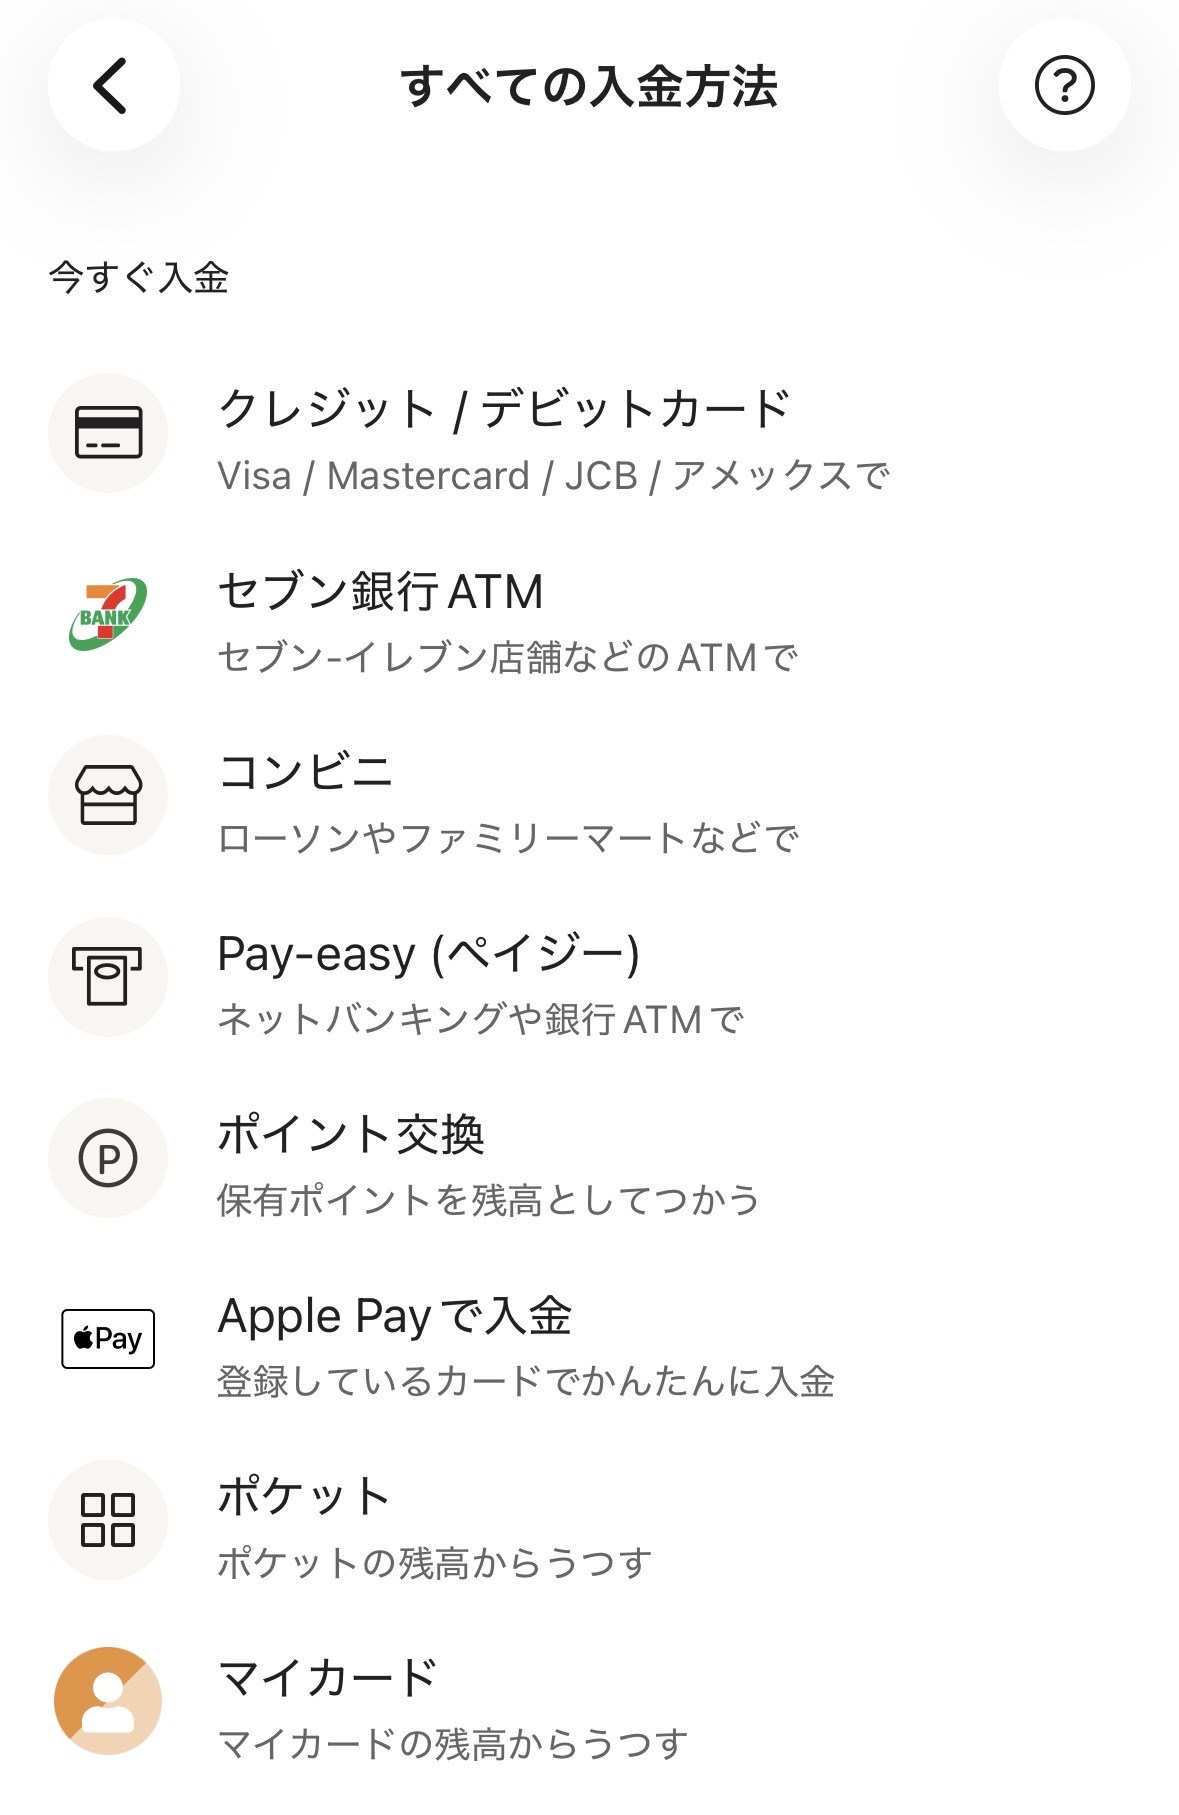
!2026-09-08 ワンバンクアプリの「すべての入金方法」画面。クレジット/デビットカードはVisa・Mastercard・JCB・アメックスに対応と表示されている
入金手数料は無料。1,000円から1円単位で指定でき、クレジットカードからの入金は1日30万円が上限です。残高と月間の入金上限は、本人確認が完了していれば100万円まで。同棲カップルの生活費を寄せる用途なら、上限で困る場面はほとんどないはずです。
年会費・入会金は無料ですが、ICチップ付きのリアルカードは発行手数料が1枚900円かかります(バーチャルカードは無料で即時発行)。私たちは二人ともICチップ付きを選んだので、ここは900円×2枚=1,800円の初期費用でした。
発行でつまずいた点|申し込みは二人がそれぞれ行う
ここが一番の落とし穴でした。
私は「自分が申し込めば二人分のカードが送られてくる」と思い込んでいたのですが、届いたのは自分の分だけでした。ペアカードは、パートナー側もアプリから自分で手続きを完了させる必要があります。
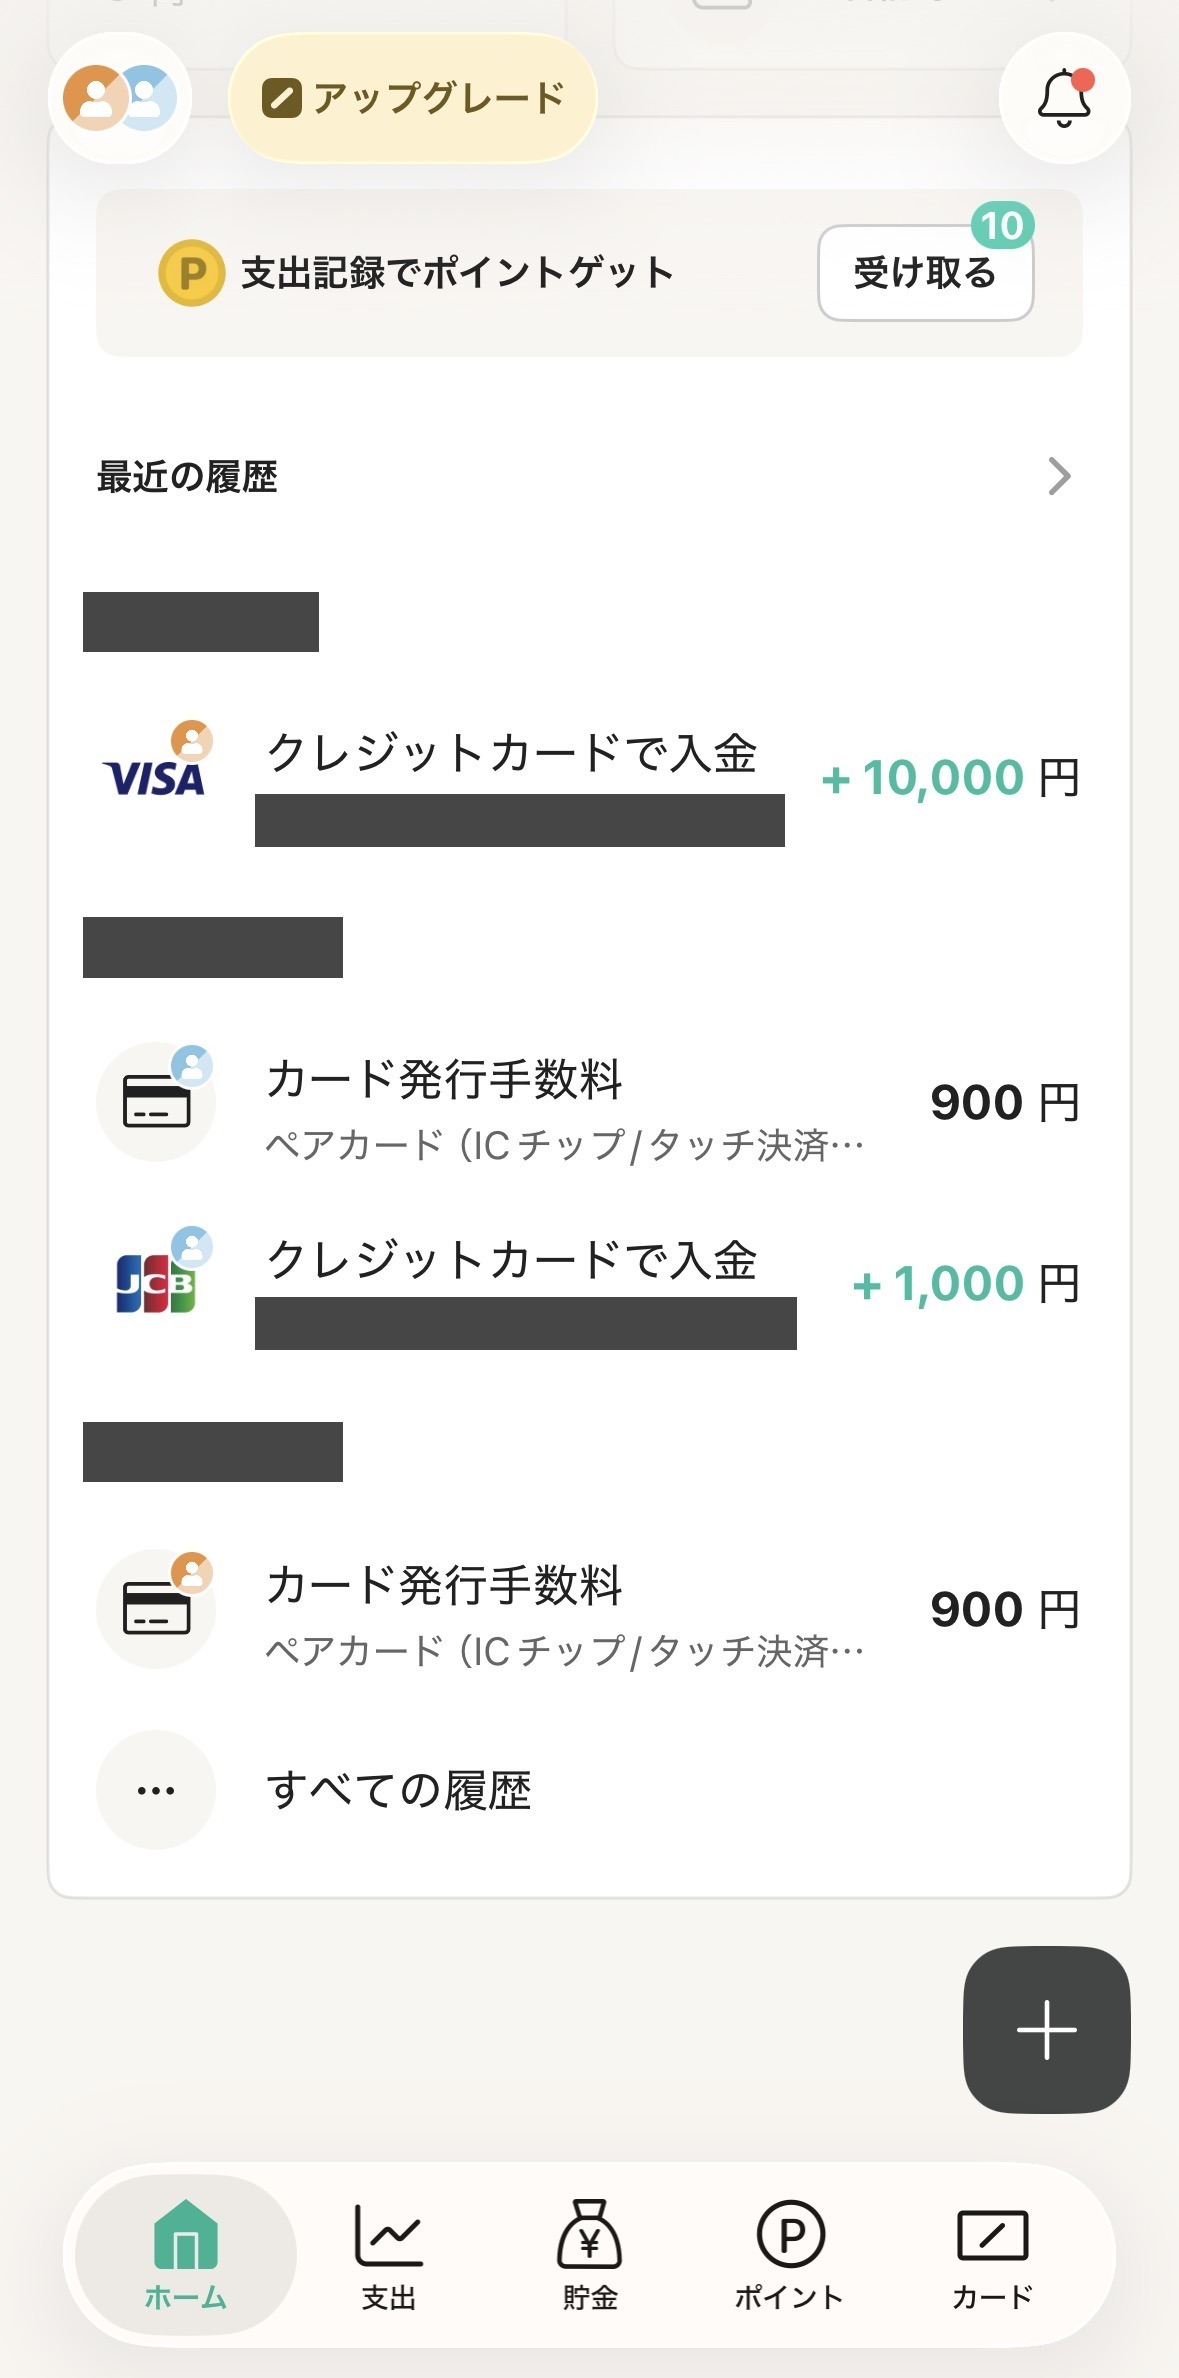
!2026-09-08 ワンバンクアプリの利用履歴。900円のペアカード発行手数料が別々の日に2件記録され、1,000円と10,000円のクレジットカード入金が並んでいる
利用履歴を見ると、900円の発行手数料が別々の日に1件ずつ、数日空けて記録されています。この空いた数日が、私が勘違いしていた期間です。同棲カップル向けのサービスなので「代表者が全部やる」形を想像していたのですが、実際には二人それぞれが当事者として登録します。
この点だけ先に知っていれば、カードが揃うまでの数日を無駄にせずに済みました。二人で使い始めたい日が決まっているなら、その1週間前には両方が手続きを終えておくことをおすすめします。
なお、ネット上にはワンバンクについて「ポイント還元なし」「Apple Pay非対応」と書かれた記事がまだ残っています。これらはB/43時代の情報で、現在のアプリにはワンバンクポイントの受け取り機能もApple Payでの入金も実装されています。情報の鮮度にはご注意ください。
プラチナプリファードからのチャージはポイント対象?1万円の明細で確認
ここがこの記事の芯です。私のプラチナプリファードからワンバンクへの10,000円のチャージは、カード側の明細で「ポイント対象利用」と確認できました。まず公式の表記を整理し、そのあとに実際の明細を掲載します。
三井住友カードには「ポイントが付かない利用」と「年間利用額に数えない利用」という2つの別々のリストがあります。両方を確認しました。
①ポイント付与の対象外リスト
三井住友カードの公式ページに挙がっているのは、年会費・キャッシング・各種手数料・保険料・PiTaPa・電子マネーへのチャージ、そして「三井住友カードが発行するプリペイドカードへのチャージ」です。
ワンバンクカードの発行元は株式会社スマートバンクなので、この「三井住友カードが発行するプリペイドカード」には当たりません。
②年間利用額の集計対象外リスト
こちらには、年会費・つみたて投資・キャッシング・リボ手数料・交通系電子マネーチャージ・ANA Payチャージ・ミャクペ!チャージ・VポイントPayアプリチャージなどが並びます。さらに2026年3月1日から、au PAY・Kyash・JAL Pay・バンドルカードが名指しで追加されました。
そしてプリペイドカードに関する記載は「弊社発行プリペイドカードへのチャージ」。①と同じく、自社発行のものに限定された書き方です。
ワンバンク(ONE BANK)およびB/43の名前は、どちらのリストにも見当たりませんでした。
| 確認先 | ワンバンクの記載 | 該当するか |
| ポイント付与対象外 | なし(「三井住友カードが発行するプリペイドカード」に限定) | 該当しない |
| 年間利用額の集計対象外 | なし(「弊社発行プリペイドカード」に限定) | 名指しなし。算入実績は別途確認が必要 |
| 2026年3月追加分 | なし(au PAY・Kyash・JAL Pay・バンドルカードのみ) | 該当しない |
③カード側の明細で「ポイント対象利用」を確認できた
導入時はワンバンク側の入金履歴までしか確認できていませんでした。その後、プラチナプリファードからチャージした10,000円が、三井住友カード側の利用明細でもポイント対象として扱われていることを確認しました。
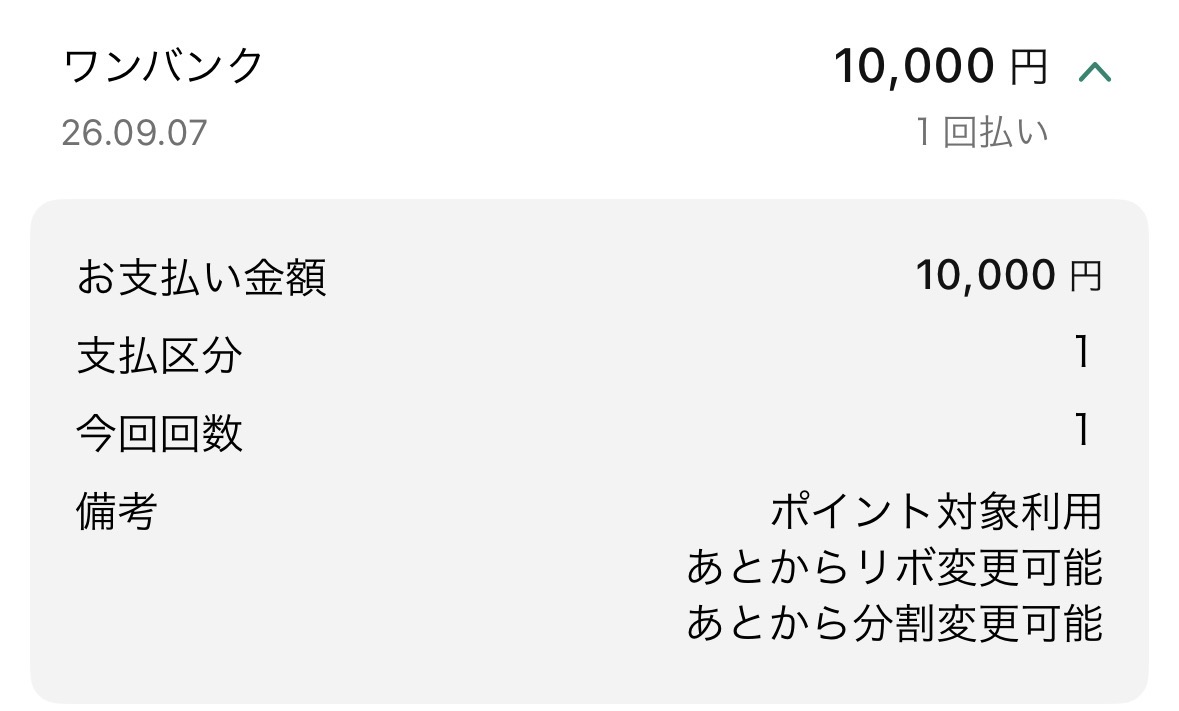
明細には、利用先「ワンバンク」、利用日「26.09.07」、金額「10,000円」、支払区分「1」、備考「ポイント対象利用」と表示されています。三井住友カードの公式「ご利用明細のご説明」でも、備考のポイント対象利用の表示が説明されています。公式リストに名前がないという確認に加え、自分のチャージがカード側でもポイント対象になったことを、実際の明細で確認できたのが今回の進展です。
この画像に表示されているのはポイント対象であることです。実際の付与ポイント数や付与日、継続特典・クレカ積立の条件となる年間利用額への算入までは、この明細画像から読み取れません。10,000円に対して何ポイント付いたかという実績値は、ここでは記載しません。
最初はJCBカードで1,000円だけ入金し、チャージできることを試しました。今回の10,000円のポイント対象確認は、それとは別にプラチナプリファードで行ったチャージの記録です。
④年間利用額への算入と、今後の条件変更は別に確認する
ポイント対象の表示と、年間利用額への算入は別の確認事項です。プラチナプリファードの商品ページには、集計対象外として「各種決済サービスへのチャージ」が挙がっています。今回の明細だけで継続特典やクレカ積立の条件への算入まで確認済みとはしません。
また、2026年3月にau PAYなど4サービスが対象外に追加されたように、条件は後から変わることがあります。今回の自分の利用ではポイント対象だったという実績と、今後も同じ条件で使えるかは分けて考えています。
なお三井住友カードの年間利用額は暦年ではなく加入日起点で集計されます。締切の考え方はふるさと納税で三井住友プラチナプリファード300万円修行を進める方法で詳しく整理しています。
導入時は87%。パートナーの決済を寄せると何が変わるか
ペアカードを導入した時点の進捗をお見せします。以下は導入時の記録で、今回の追記時点の最新残高ではありません。
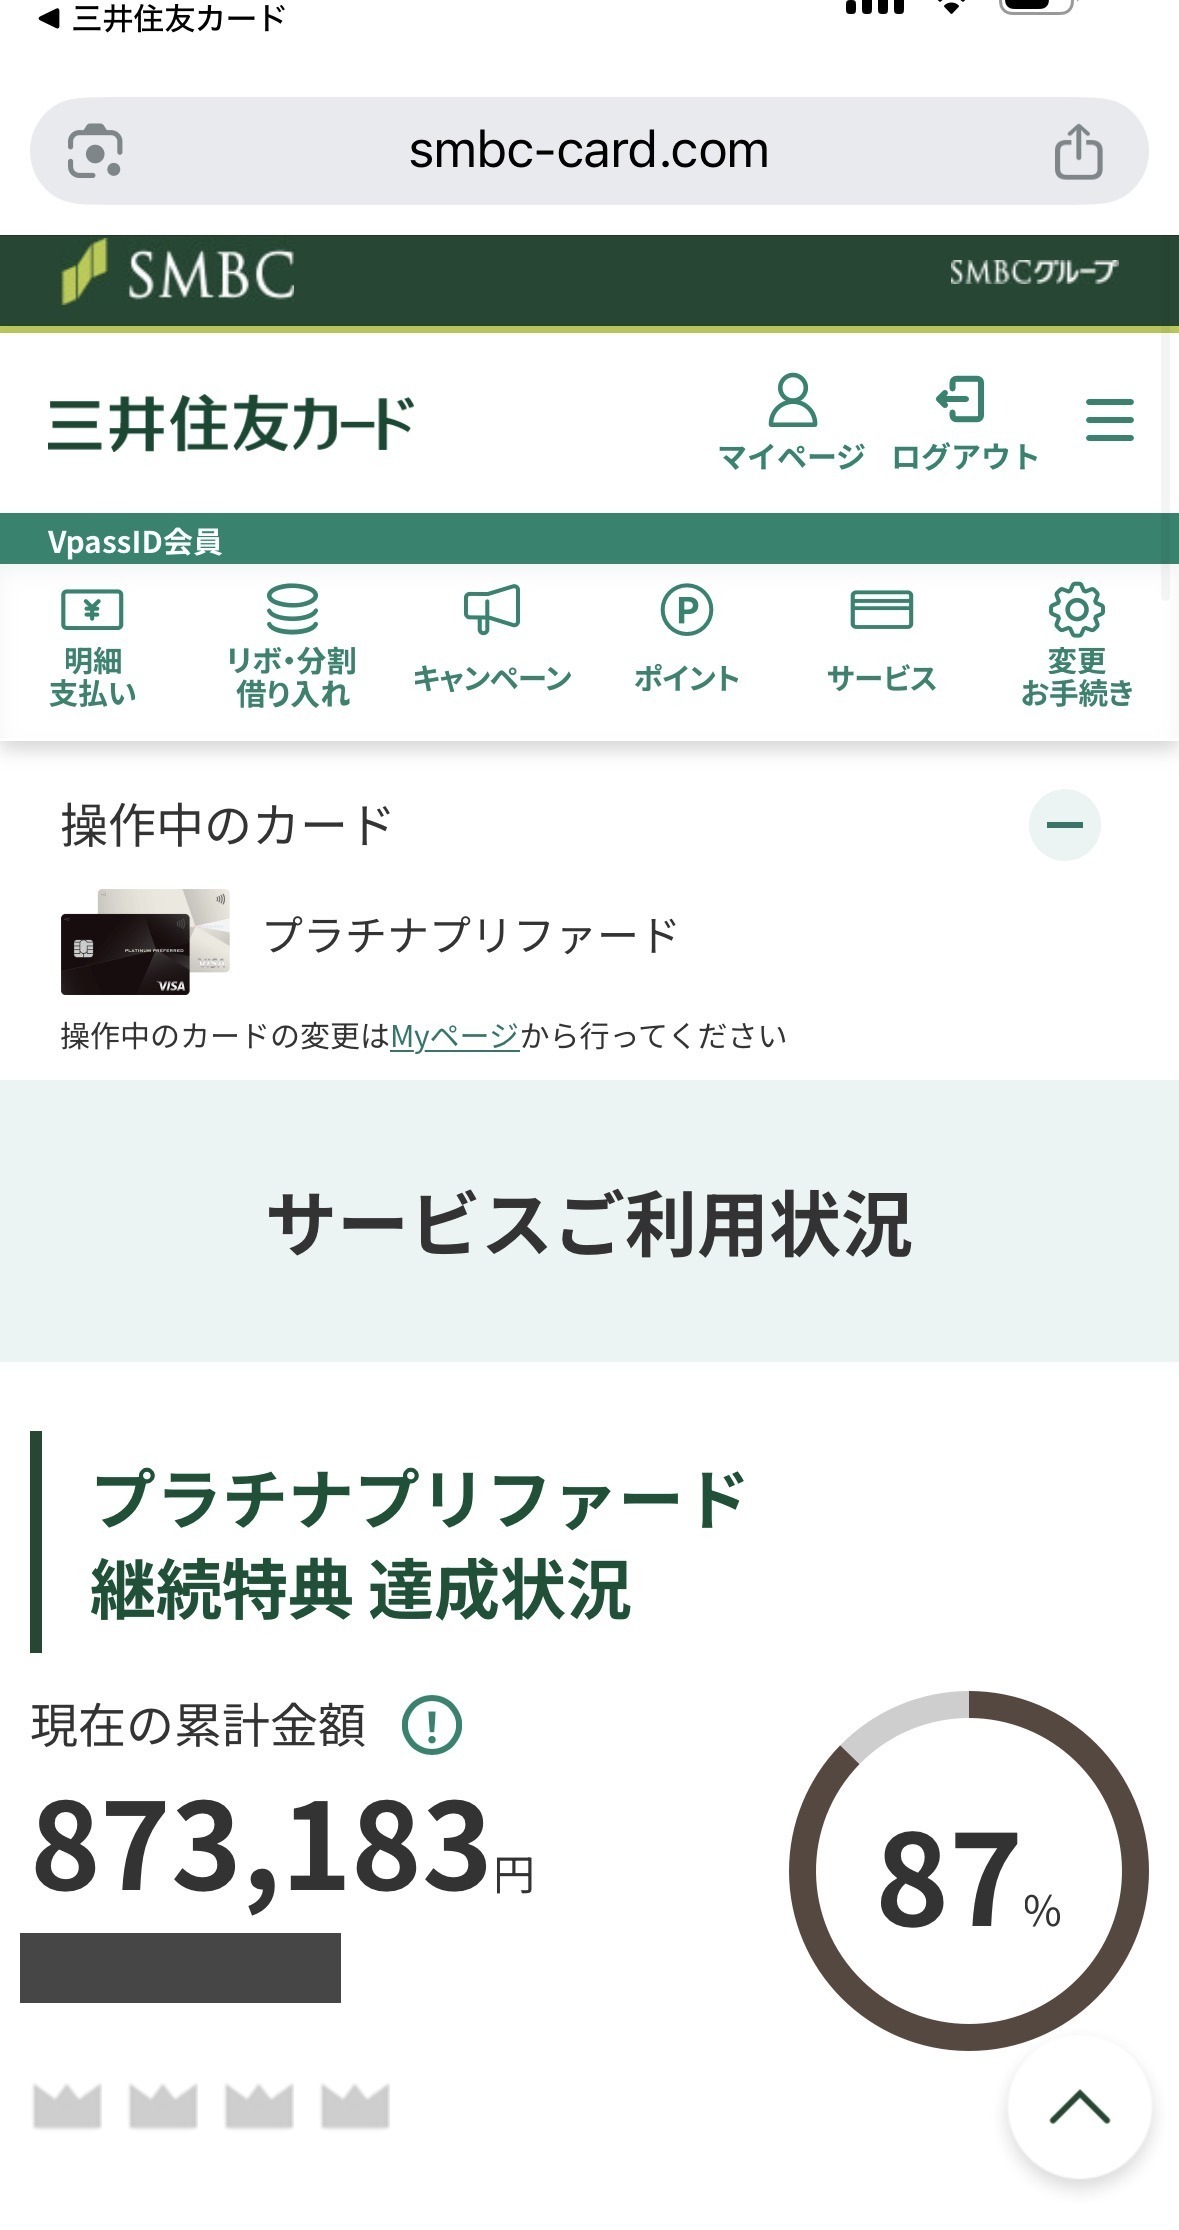
!2026-09-08 三井住友カードVpassのプラチナプリファード継続特典 達成状況。現在の累計金額873,183円、達成率87%と表示されている
累計873,183円、達成率87%。100万円の区切りまで残り126,817円です。
ここに、これまで逃げていたパートナーの月7万円を乗せられるとどうなるか。単純計算で2ヶ月弱で区切りに届きます。これが、私がワンバンクを「家計簿アプリ」ではなく「決済を寄せる装置」として見ている理由です。
年間で見ると、こうなります。
| 項目 | 金額 | プラチナプリファード1%分 |
| パートナーの支出を全額寄せた場合 | 年84万円 | 8,400ポイント相当 |
| 100万円の区切りを1つ多くまたげた場合 | — | 10,000ポイント |
| 合計 | — | 18,400ポイント相当 |
年会費33,000円の半分以上をここで回収できる計算です。
ただし、この表は年間の試算であり、獲得済みのポイント実績ではありません。導入時のワンバンク側の残高は10,200円、画面の「今月の支出」は0円でした。カードが揃ったばかりだったため、当面は月2〜3万円を目安にチャージし、残高が減ったら追加する運用を考えていました。
今回、10,000円のチャージがポイント対象であることは明細で確認できました。ただし、この表の通常ポイントは1%還元で計算した試算です。追加の10,000ポイントは、チャージが年間利用額に算入され、100万円の区切りをもう一つ超えることが前提です。年間利用額に入らない場合、継続特典の上乗せは見込めません。
この方法のデメリットと、向かない人
ポイ活の観点で言えば、これは最適解ではありません。
得られるのは基本的にプラチナプリファードの1%だけです。特約店の加算(コンビニ・カフェなどで最大6〜9%加算)は、ワンバンクへのチャージには乗りません。パートナーがコンビニでワンバンクカードを使っても、それは「ワンバンクへのチャージ」という1回の決済に化けるからです。
私自身、スーパーやコンビニでの買い物は三菱UFJプラチナアメックスで決済しています。還元率だけを見るなら、そちらで払ったほうが有利な場面は当然あります。
デメリットを整理するとこうなります。
- 還元率は1%止まり。特約店の加算・キャンペーンは効かない
- ワンバンク側の還元は期待しない。アプリ内にポイント機能はありますが、決済額に対する還元率は明示されていません
- 初期費用が1,800円(ICチップ付きを二人分発行した場合)
- プリペイドなので残高管理が必要。残高不足で決済できない場面が起きうる
- 公共料金などプリペイドで払えない先がある可能性。私たちは今のところ払えなかった場面はありませんが、支払い先によっては使えないことがあります
- ルートが閉じられるリスク。前述のとおり対象外リストは後から広がります
したがって、次のような方には向きません。
| 向かない人 | 理由 |
| 還元率の最大化だけを追いたい | 特約店の加算を捨てることになる |
| 年間利用額の条件がないカードがメイン | 決済を寄せる動機が薄い |
| 残高管理が負担に感じる | 都度チャージの手間が続く |
| パートナーと家計を分けたい | そもそも共有する必要がない |
逆に向いているのは、年間利用額で条件が動くカードを持っていて、かつ同棲中で家族カードが作れない人です。ここが重なったときだけ、この仕組みは意味を持ちます。
他の選択肢との比較——ワンバンクをどこに置くか
同棲中のクレジットカード一本化には、他にも手段があります。
| 手段 | できること | 限界 |
| 家族カードが発行できるカードに乗り換える | 完全な一本化。特約店の加算も効く | 内縁を認めるカードは限られ、メインカードを変える必要がある |
| 生活費を毎月精算する | 追加のサービスが不要 | 手間が続く。互いに多忙だと精算が滞る |
| 銀行の共同口座を作る | 口座レベルで合算できる | 手続き・来店が必要。カード決済には直結しない |
| ワンバンクのペアカード | 婚姻関係なしで決済を寄せられる | 還元は1%止まり。プリペイドの制約が残る |
私たちが精算方式をやめた最大の理由は、お互い仕事をしていて、いつでも払えるわけではないことでした。立て替えと精算は、片方が忙しい週に必ず滞ります。
その点、共有残高から二人が払う形なら精算そのものが発生しません。「一本化」の目的が還元率ではなく運用の継続性にあるなら、ワンバンクのペアカードはかなり実用的な選択肢だと感じています。
カード全体の役割分担についてはクレジットカード使い分け完全マップで整理しています。貯まったVポイントの出口はVポイントの使い道はどれが正解?をご覧ください。
よくある質問
Q. 同棲中のカップルでもクレジットカードの家族カードは発行できますか? 原則としてできません。家族カードの対象は本会員の配偶者・親・18歳以上の子(高校生を除く)と定められていることがほとんどで、同棲中のパートナーはここに含まれないためです。一部に内縁関係や同性パートナーを対象に含めるカード会社もありますが、対応はカードごとに異なります。ご自身のカードの会員規約でご確認ください。
Q. ワンバンクのペアカードは婚姻関係がなくても作れますか?費用はいくらですか? 公式サイトでは未婚・既婚どちらでも利用でき、婚姻関係は不要と明記されています。チャージ式のプリペイドカードのため与信審査もありません。年会費・入会金は無料で、バーチャルカードなら無料で即時発行できます。ICチップ付きのリアルカードは発行手数料が1枚900円です。筆者は二人ともICチップ付きを選んだため、初期費用は900円×2枚で1,800円でした。
Q. ワンバンクへのチャージは三井住友カードのポイント付与対象になりますか? 筆者のプラチナプリファードからワンバンクへの10,000円のチャージは、三井住友カードの利用明細で「ポイント対象利用」と表示されました。掲載明細の利用日は2026年9月7日です。導入時の未確認状態から、カード側でもポイント対象として扱われていることを確認できました。ただしこの画像は付与ポイント数や付与日を示すものではなく、今後の条件も保証しません。
Q. ワンバンクへのチャージはプラチナプリファードの年間利用額に含まれますか? 今回掲載した明細で確認できたのは「ポイント対象利用」という表示であり、継続特典やクレカ積立の条件となる年間利用額への算入を直接示すものではありません。導入時の公式対象外リストにワンバンクの名前は見当たりませんでしたが、商品ページには各種決済サービスへのチャージを集計対象外とする記載があります。ポイント対象の確認と年間利用額への算入は分け、会員ページの集計やカード会社への確認で判断する必要があります。
Q. ワンバンクのクレジットカード入金に対応しているブランドや上限はありますか? アプリの入金方法一覧では、クレジット/デビットカード入金はVisa・Mastercard・JCB・アメックスに対応しています。3Dセキュア(本人認証サービス)への対応が必要です。入金手数料は無料で、1,000円から1円単位で金額を指定できます。クレジットカードからの入金は1日30万円が上限、残高と月間の入金上限は本人確認が完了していれば100万円までです。
Q. ペアカードは代表者が申し込めば2人分のカードが届きますか? 届きません。筆者は自分が申し込めば2人分送られてくると思い込んでいましたが、実際に届いたのは自分の分だけでした。ペアカードはパートナー側もアプリから自分で手続きを完了させる必要があります。筆者の利用履歴では発行手数料の記録が数日空いており、その期間はカードが1枚しかない状態でした。使い始めたい日が決まっているなら、1週間前には二人とも手続きを終えておくとよいでしょう。
まとめ|同棲中のクレジットカード一本化で押さえる5点
✅ 同棲中は家族カードが作れないが、決済を寄せる方法はある ✅ ワンバンクのペアカードは婚姻関係不要・与信審査なしで共有残高を作れる。ICチップ付きは1枚900円 ✅ 申し込みは二人がそれぞれ行う。代表者が申し込んでも1枚しか届かない ✅ プラチナプリファードからの10,000円チャージは、カード側明細で「ポイント対象利用」と確認できた。年間利用額への算入は別途確認が必要 ✅ 得られるのは1%止まり。特約店の加算は捨てることになる
ポイ活の最適解ではありません。それでも、これまで還元されずに逃げていたパートナーの決済が自分のカードの年間利用額に乗ると考えれば、私にとっては十分に重宝する仕組みです。
まずバーチャルカードを無料で発行して、1,000円だけ入金してみてください。私もそこから始めました。カード側の明細でポイント対象となっているかと、ポイント履歴の付与結果を確認してから、寄せる金額を増やす進め方がよいと考えています。
免責事項:本記事は筆者個人の実践記録であり、特定の金融商品・サービスの利用を推奨するものではありません。還元率・ポイント付与条件・年間利用額の集計対象は変更される可能性があります。記載内容は2026年9月時点で公式サイトを確認したものですが、実行前には必ず各社の最新の公式条件をご確認ください。本記事の情報にもとづく判断・行動の結果について、筆者は責任を負いかねます。