
2025年11月22日〜11月30日にかけて、シンガポール・イタリア・ドイツを周遊してきました。憧れの国や都市を前に、最高の思い出を作ることができた反面、費用面で「巨大な後悔」も残りました。この旅行を機に、私はますますポイ活に力を入れていくことになりました。
この記事では、私が行った旅行の概要を簡単に紹介した後に、旅費を包み隠さず後悔すると共に、「次回からは絶対にこうする」という次回の海外旅行の戦略まで触れます。
「海外旅行したいがお金がかかりすぎる!」
「長期フライトでビジネスクラスに1回でいいから乗りたい!」
そんな方は、ぜひ最後までお読みいただき、私の屍を超えていってください。
旅行の概要:9日間で4都市をめぐる弾丸ツアー
まずは今回の旅程をざっくりご紹介します。
旅行期間は2025年11月22日から11月30日までの9日間。ツアー会社などは通さず全て個人手配です。そのため航空券やホテル選択の自由度は高い反面、トラブルがあれば自己責任となります。でもそれを味わうのが個人旅行の醍醐味ですよね。
振り返ると移動が多いですね。でも移動の間にも観光ができたり、クレジットカード付帯のプライオリティパスがあったので空港で優雅な時間を過ごすことができました。
この旅行を通して、プライオリティパスの素晴らしさを実感しました。
総額109万円。新婚旅行の費用内訳を大公開
皆さんがいちばん気になるであろう費用のお話です。
今回の旅行にかかった総額は
約109万1,694円(2人)
「え、高くない?」と思った方、私もそう思います。とはいえ新婚旅行なので、人生でそう何度も行けない場所ということでカードを切り続けました。
航空券:約70万円
| 区間 | 航空会社 | 費用 |
| セントレア⇨シンガポール⇨ローマ | シンガポール航空 | 約29.6万円 |
| ベネチア⇨ドイツ | ルフトハンザ航空 | 約12.8万円 |
| ミュンヘン⇨香港⇨セントレア | キャセイパシフィック航空 | 約27.4万円 |
| 合計 | 約70万円 |
複数の航空会社を乗り継ぐルートだったため、どうしても高くついてしまいました。その分、様々な航空会社のサービスを体験できたのは良かったです。もちろんエコノミーですよ。
ホテル代:約17万円
| 都市 | 宿泊数 | 費用 |
| ローマ | 1泊 | 約2.9万円 |
| ベネチア | 2泊 | 約5.3万円 |
| ドレスデン | 2泊 | 約7.6万円 |
| ミュンヘン | 1泊 | 約0.9万円 |
| 合計 | 約17万円 |
ホテルは同じ都市・同じ日程でも、予約する時期やプラン条件で表示内容が変わります。次の旅行では、候補を決めた段階で宿泊総額とキャンセル条件を並べて確認するのが現実的です。
※料金、キャンセル可否、税・サービス料を含む支払総額は、予約を確定する前に各プランの条件をご確認ください。
現地交通費:約2万6,000円
ローマからベネチアまでの鉄道代です。イタリア国鉄「Trenitalia」を利用しましたが、景色を眺めながらの移動は快適でした。飛行機と違ってチェックインの煩わしさがないのも鉄道旅の魅力ですね。
食費・観光・お土産など:約18万3,000円
ここが地味に痛かったカテゴリーです。
物価が高いことは覚悟していましたが、その覚悟以上の物価でした。ディナーでメイン料理だけでも平気で20~30ユーロします。ドリンク代を合わせると2人で1〜2万円は必要です。
またコロッセオやバチカン美術館などの観光地の入場料も高かったです。とはいえ観光地でケチっていては旅なんて楽しむことはできません。
観光費は現地で積み上がりやすいため、行きたい場所が決まったら入場券や現地ツアーの料金を先に確認しておくと、旅費全体を組みやすくなります。
※対象地域、開催条件、取消条件はプランごとに異なります。予約前に最新の表示をご確認ください。
旅のハイライト:各都市の思い出
ローマ:歴史の重みに圧倒される


ローマでは限られた時間の中で市内観光を満喫しました。コロッセオを目の前にしたときの感動、バチカン美術館の壮大さ、本場のエスプレッソやカプチーノ、、イタリアの文化を全身で堪能しました。後輩から薦められたお店のカルボナーラも最高でした。
入場料は高いですが、2000年前の建造物が今も残っているという事実に、お金では買えない価値を感じました
ベネチア:水の都を堪能する贅沢


「道に迷ったら運河に出る」というベネチアならではの体験をしました。Googleマップがあっさりポンコツになるこの街では、迷子になることこそが観光だと途中から悟りました。
水上都市という非現実的な景色は、何度写真を撮っても飽きません。
ドレスデン:念願のクリスマスマーケット
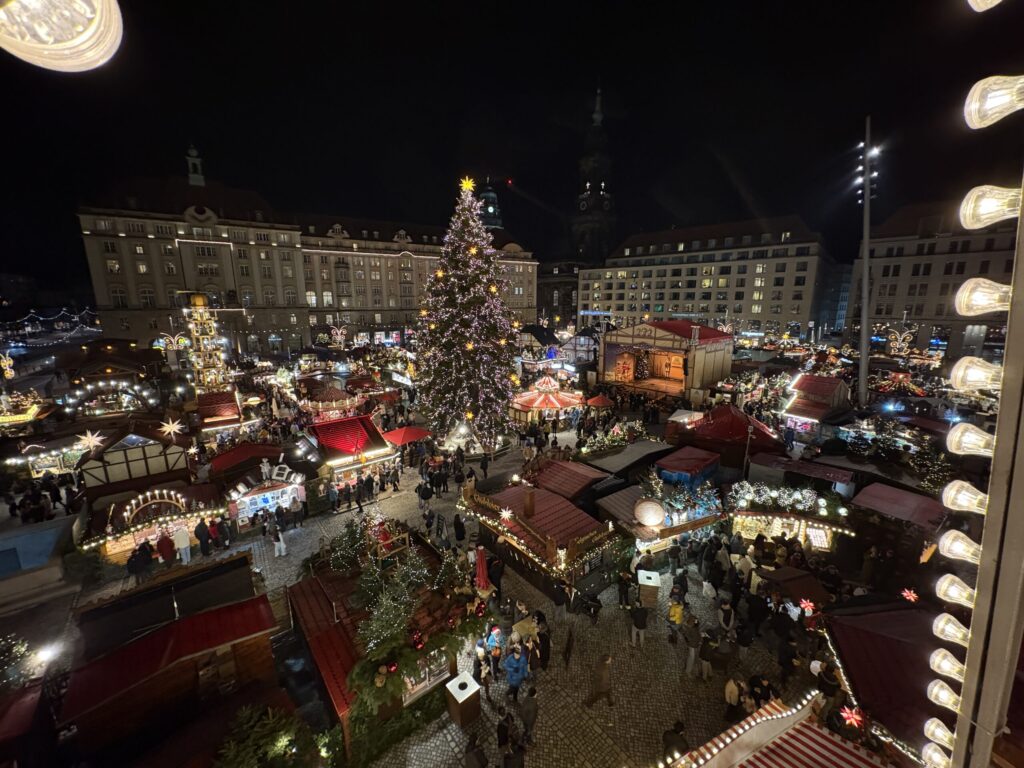


今回の旅で私が最も楽しみにしていたのが、ドイツのクリスマスマーケットです。11月下旬にはすでに一部が開催されていて、ホットワインを片手に屋台を巡る時間は至福でした。クリスマスマーケットではクレジットカードが使えなかったので、事前にRevolutを使って現金を引き出していて助かりました。
シンガポール:急遽のトランジット観光


行きのチャンギ空港でのトランジットが8時間以上あったため、思い切って入国しました。タクシーでマリーナベイサンズやガーデンズバイザベイをサクッと観光。わずか数時間でしたが、シンガポールの近代的な街並みを楽しめました。
トランジットの時間を有効活用できると、旅の満足度がぐんと上がりますね。
旅費の振り返りと後悔。マイルがあれば70万円は節約できた
旅行は過去最高に楽しかったことに疑いの余地はありません。一方で109万円の旅費は決して安くありません。今振り返ると「もっとこうすれば…」「1年前からマイルを貯めていれば…」という後悔が残ります。
今回の旅行で私は、Revolutの為替手数料無料や PaypayカードやVネオバンクデビットからのチャージで1~1.5%の還元を得ているくらいでした。
確かに数千円は得しましたが、109万円という総額に対してはささやかな抵抗に過ぎなかったのです。
本来であれば、航空券70万円に立ち向かうべきでした。
マイルを貯めていれば70万円は節約できた現実
今の私はヨーロッパ往復2人分のエコノミー特典航空券を発券できるマイルを保有しています。もしもっと早くマイルを貯めていたら、旅費を70万円は抑えることができたのに…という後悔は拭えません。
皆さん、現時点で海外旅行の予定がなくても、数年以内に行きたいという気持ちがあるのなら、今すぐにマイルを貯めましょう。特典航空券分を貯めるには早くても数ヶ月はかかります。
マイルがあれば
- 航空券代を0円にできる(※航空会社によって燃油サは必要)
- 浮いたお金でビジネスクラスへアップグレードも可能
- 浮いたお金で高級ホテルに滞在できる
- 浮いたお金で現地の高級レストランで食事ができる
といった、旅行をより豊かにするためにお金を投入することができます。
海外でのカード決済で失敗しないために——JCBが使えない場面・DCC・Revolut
この旅行と、その後に計画したトルコ・ギリシャ旅行の準備で分かった「持っていくカード」の話をまとめておきます。費用の内訳と同じくらい、ここで数万円の差が出ます。
JCBはヨーロッパ・中東で通らない前提で組む
もともとはJCBゴールドで決済修行を進めながら旅行の高額決済を集中させる計画でした。ところがイスタンブール発のツアー会社のサイトでは決済手段にJCBが存在せず、イスタンブール↔カッパドキア、イスタンブール↔サントリーニのフライトの決済もJCB非対応でした。アテネでは電車・レストラン・スーパー・博物館の窓口とほぼすべてで通らなかったという実録もあります。世界シェアで見るとVISA約50%・Mastercard約26%に対してJCBは約1.1%(Statista参考値)で、加盟店が日本人観光客の多いハワイ・韓国・台湾・グアムに集中しているのが理由です。ヨーロッパ全般・中東・東欧・北欧ではVISAかMastercardの修行カードに切り替える判断をしました。海外はIC決済のPIN入力が主流なので、暗証番号を渡航前に確認しておくことも忘れずに。
DCCの「日本円払い」は選ばない
海外の決済端末で「日本円払い」「現地通貨払い」の選択肢が出ることがあります。DCC(ダイナミックカレンシーコンバージョン)という仕組みで、日本円を選ぶと店舗側が設定した不利なレートで換算され、通常より3〜5%割高になります。端末に「JPY」が出たら必ず現地通貨(EURやTRYなど)を選んでください。
Revolutをサブに持つと海外事務手数料がゼロになる
通常のクレジットカードの海外決済は「国際ブランドの為替レート(市場より少し不利)」と「カード会社の海外事務手数料(約1.6〜3.6%)」の二重構造で、市場レートより2〜3%割高になります。Revolutは海外決済手数料が原則無料(スタンダードプランは月間25万円相当まで)で、市場に近いレートで両替でき、銀行口座から送った金額を現地ATMで引き出すこともできます。イタリア・ドイツでは問題なく使え、この旅行でも現金の引き出しで助かりました。私の構成は「三井住友プラチナプリファード(VISA)で攻め、Revolut(VISA)で守り」の2枚に、Mastercardとして一応JAL Payを加えた形です。
枚数は最低2枚、できれば異なる国際ブランドで。1枚だけだと磁気不良やスキミングでカードを止めたとき、限度額に達したとき、そのブランド非対応の店で一切払えなくなります。カードの使い分け全体はクレジットカード使い分けマップにまとめています。
旅行後に始めたマイル/ポイント戦略
それでは今回の旅行の反省を踏まえて、私が始めたポイ活戦略を紹介します。
🤖クレカ積立で毎月マイル製造マシーンを構築
帰国後、私はクレジットカード情報の収集とポイ活に本気で取り組むようになりました。
その第一歩がクレカ積立によるマイル自動生成システムの構築です。
| ポイントの種類 | 月間獲得量(マイル換算) |
| グローバルポイント | 1,600マイル(Krisflyer/JAL) |
| Vポイント | 500マイル(ANAマイル/JAL) |
| Jポイント | 600マイル(デルタ/ANA/JAL) |
| 合計 | 2,700マイル/月 |
「すぐには使わないけど、中期的には使うお金」をいったんクレカ積立で投資信託に変えておくだけで、年間32,400マイルが貯まります。
最初の設定さえしておけば毎月自動的にマイルが湧いてくる仕組みで、現金が必要になれば投資信託を売却すればいいのでやらない理由はないですね。
💰年間32,400マイルの価値は?
国内線なら往復2回分、韓国やグアムなら往復1回分に匹敵する価値があります。積立投資しながら自動的に次の旅費資金が貯まっていく感覚です。
🏬クレジットカードを特約店ごとに使い分けで還元率を最大化
クレカ積立に加えて、日常決済でもカードごとの特約店を使い分けることで効率的にポイントを獲得しています。
三井住友ゴールドNL
はま寿司・マクドナルド・すき家で10%還元。外食に特化したカード。マイル換算で5%還元となる。
三菱UFJプラチナアメックス
スーパー・セブンで14%還元を獲得。積立投資でも大活躍している特化カード。
JCBゴールドカード
スタバ・マックで10%還元。他カードの特約店でない店舗での決済はこれに集中。入会キャンペーンが優秀であり、クレカ積立でも活躍。
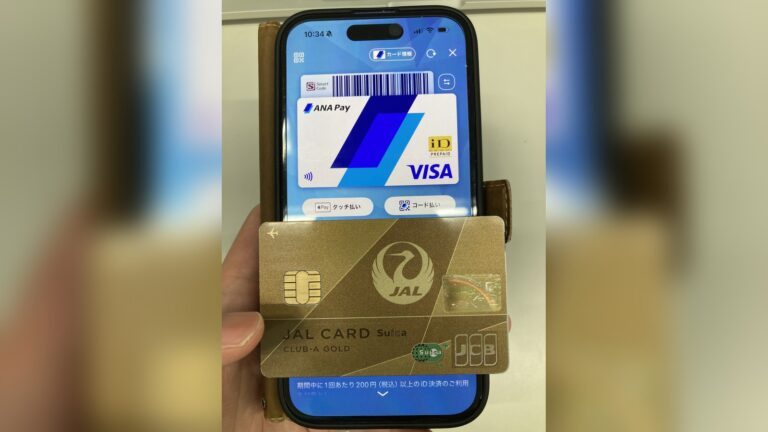
JAL CLUB-Aゴールドsuica
新幹線利用で8%還元。ドラッグストアなどの特約店で航空券購入時に使用。
アメックスゴールドプリファード
Amazonやウーバーイーツで3%還元。主に優待目的で使用しているが、リボキャンペーンなどのお得な催しが多く適宜参加している。
上記の使い分けにより、同じ支払いでも平均して還元率3~7%は獲得しています。年間200万円使うと仮定すれば得られるポイントは6~14万ポイントになりますね。
各カードの詳しい使い方は下記の個別記事で解説しています。
まとめ;お金を気にせず旅行できるよう今すぐマイルを貯めよう!
今回の旅行を通して、「もっと海外旅行に行きたい!」という気持ちと「でも何度もお金を貯めるのが難しい」という相反する悩みが生まれました。そして、その悩みを解決するためにはマイルを貯めればいいという解決策も見つけました。
皆さんも、2人で50万円でヨーロッパを1週間かけて旅できると言われたら海外旅行の敷居が下がりませんか?
今回紹介した内容が皆さんの役に立てば幸いです。
ご質問があればページ下部のお問い合わせパージからお願いします。またXやInstagramのフォローもよろしくお願いいたします。